- Actualizado: octubre 11, 2026
Cómo armar un fondo de emergencia paso a paso (y cuánto ahorrar)
Saber cómo armar un fondo de emergencia es una de las decisiones financieras que más tranquilidad dan, y no hace falta ganar mucho para empezar. Se rompe el celular que usas para trabajar, llega una factura médica que no esperabas o te quedas sin ingresos un par de meses: sin un colchón, cualquiera de esas situaciones termina en la tarjeta de crédito o en un préstamo caro. Con un fondo, es un mal momento y nada más 🛟
Respuesta corta: un fondo de emergencia es dinero apartado solo para imprevistos. Para armarlo, suma tus gastos esenciales de un mes, fija una meta de 3 a 6 meses de esos gastos, empieza por una meta intermedia pequeña, automatiza un aporte fijo cada vez que cobras y guárdalo en una cuenta separada, segura y de acceso rápido. Si lo usas, lo repones.
En esta guía vas a ver cómo calcular el monto exacto con un ejemplo, dónde conviene guardarlo (y dónde no), cómo construirlo aunque llegues justo a fin de mes con metas intermedias realistas, qué cuenta como emergencia y un ejercicio para dejar tu plan listo hoy. El foco no está en una app ni en un producto financiero: está en el hábito y en las decisiones que lo sostienen.
¿Quieres ordenar tu dinero con un sistema completo, paso a paso y a tu ritmo?
Qué es un fondo de emergencia (y qué no es)
La Oficina de Protección Financiera del Consumidor de Estados Unidos (CFPB) lo define de forma muy simple: un fondo de emergencia es una reserva de dinero apartada específicamente para gastos no planificados o emergencias financieras. La clave está en la palabra «específicamente»: no es tu cuenta de ahorro general ni el dinero que juntas para las vacaciones.
Para entenderlo mejor, conviene separarlo de otras cosas con las que se suele confundir:
- No es un ahorro para metas. El dinero para cambiar el auto, pagar un curso o viajar tiene fecha y destino. El fondo de emergencia no tiene fecha: existe para lo que no sabes cuándo va a pasar.
- No es una inversión. Su trabajo no es rendir mucho, sino estar disponible y entero el día que lo necesites. Si sube y baja de valor como una acción, deja de cumplir su función.
- No es el límite de la tarjeta de crédito. Tener crédito disponible no es tener un colchón: es tener una deuda esperando a nacer, con intereses incluidos.
- No es para gastos previsibles. El seguro del auto que pagas cada año, los útiles escolares de marzo o los regalos de fin de año no son emergencias: son gastos que se pueden planificar en el presupuesto.
Pensado así, el fondo de emergencia es la base de cualquier plan financiero. Si todavía no tienes ordenados tus ingresos y gastos, te conviene empezar por nuestras 10 claves para organizar las finanzas personales y volver aquí con esos números en la mano.
Por qué importa: lo que muestra la encuesta de la Reserva Federal
Uno de los termómetros más citados sobre este tema es la encuesta SHED (Survey of Household Economics and Decisionmaking) que la Reserva Federal de Estados Unidos realiza cada año y publica en el informe Economic Well-Being of U.S. Households. Desde hace años incluye una pregunta sencilla: si mañana tuvieras un gasto imprevisto de 400 dólares, ¿cómo lo pagarías?
El último informe, Economic Well-Being of U.S. Households in 2025, se publicó el 13 de mayo de 2026 con datos recogidos entre el 17 y el 28 de octubre de 2025 sobre una muestra de 12.934 personas adultas. Estos son sus datos más útiles para este tema:
- 63 % de los adultos dijo que cubriría un gasto imprevisto de 400 dólares solo con efectivo, ahorros o una tarjeta de crédito pagada por completo en el siguiente resumen (lo que el informe llama «efectivo o equivalente»). La cifra no cambió respecto de los tres años anteriores, pero está por debajo del máximo de 68 % registrado en 2021.
- 12 % de todos los adultos dijo que no podría pagar ese gasto de ninguna manera.
- 55 % dijo tener apartado dinero para cubrir tres meses de gastos en un fondo de emergencia, sin cambios frente a 2024 y por debajo del máximo de 59 % de 2021.
- El dato más revelador: entre quienes dijeron que siempre les sobra dinero a fin de mes, el 86 % tenía ahorros para cubrir tres meses de gastos; entre quienes dijeron que nunca les sobra, solo el 13 %.
Hay que leer estos números con cuidado: hablan de Estados Unidos, un país con ingresos medios altos. Y aun así, más de un tercio de los adultos no cubriría un imprevisto de 400 dólares con efectivo o equivalente. La lección no es que «la gente no sabe ahorrar», sino algo más práctico: el fondo de emergencia depende de que exista un margen a fin de mes, y ese margen casi nunca aparece solo. Hay que diseñarlo. De eso trata el resto de la guía.
Cuánto debe tener un fondo de emergencia
La regla más difundida es juntar entre tres y seis meses de gastos. Es la recomendación que da, por ejemplo, la CONDUSEF de México, el organismo que defiende a los usuarios de servicios financieros en ese país, con un ejemplo concreto: si tus gastos son de 15.000 pesos al mes, el fondo debería tener entre 45.000 y 90.000 pesos.
Dos matices hacen que esa regla sea mucho más alcanzable de lo que parece:
- Se calcula sobre gastos, no sobre ingresos. No necesitas tres sueldos guardados: necesitas cubrir lo que gastas.
- Se calcula sobre gastos esenciales. En una emergencia real (por ejemplo, si pierdes el trabajo) dejas de comer afuera, pausas suscripciones y postergas compras. Lo que tienes que cubrir es lo que no puedes dejar de pagar.
Cómo calcular tus gastos esenciales
Toma los últimos dos o tres meses de movimientos de tu cuenta y tu tarjeta, y quédate solo con lo indispensable. Un ejemplo con números redondos (usa tu propia moneda):
| Gasto esencial | Monto mensual | Comentario |
|---|---|---|
| Vivienda (alquiler o cuota) | 350 | Incluye expensas o gastos comunes si los hay |
| Alimentación básica | 220 | Supermercado, no delivery ni salidas |
| Servicios | 80 | Luz, agua, gas, internet y teléfono |
| Transporte | 60 | Lo necesario para trabajar o buscar trabajo |
| Salud | 40 | Cobertura médica y medicamentos habituales |
| Pagos mínimos de deudas | 50 | Lo que no puedes dejar de pagar sin caer en mora |
| Total de gastos esenciales | 800 | Esta es tu base de cálculo |
Con esa base, un fondo de tres meses sería de 2.400 y uno de seis meses, de 4.800. Fíjate en que no entran el gimnasio, las plataformas de streaming ni la ropa: no porque no importen, sino porque en una emergencia se pueden pausar.
¿Tres meses o seis? Depende de tu situación
La cantidad de meses no es un número mágico: es una estimación de cuánto tiempo podrías necesitar para recuperarte de un golpe fuerte. Esta tabla te ayuda a ubicarte:
| Tu situación | Meta orientativa | Por qué |
|---|---|---|
| Empleo estable, sin personas a cargo, gastos bajos | 3 meses | Tu riesgo de quedarte sin ingresos mucho tiempo es menor |
| Hogar con dos ingresos estables | 3 a 4 meses | Si falla un ingreso, el otro amortigua |
| Un solo ingreso con hijos u otras personas a cargo | 6 meses | Un imprevisto afecta a más gente y hay menos margen para recortar |
| Freelance, comisiones o ingresos variables | 6 meses o más | Tus meses flojos ya son un tipo de emergencia recurrente |
| Rubro con búsquedas laborales largas o salud delicada | 6 meses o más | Conseguir un nuevo ingreso puede tardar más de lo normal |
Si trabajas por tu cuenta y además mezclas el dinero del negocio con el personal, el primer paso es separarlos: de lo contrario, nunca sabrás si tu fondo está protegiendo tu casa o tapando un agujero de caja del negocio.
Cómo armar un fondo de emergencia paso a paso
Este es el proceso completo, en el orden en que conviene hacerlo. Cada paso es una decisión concreta, no una intención.
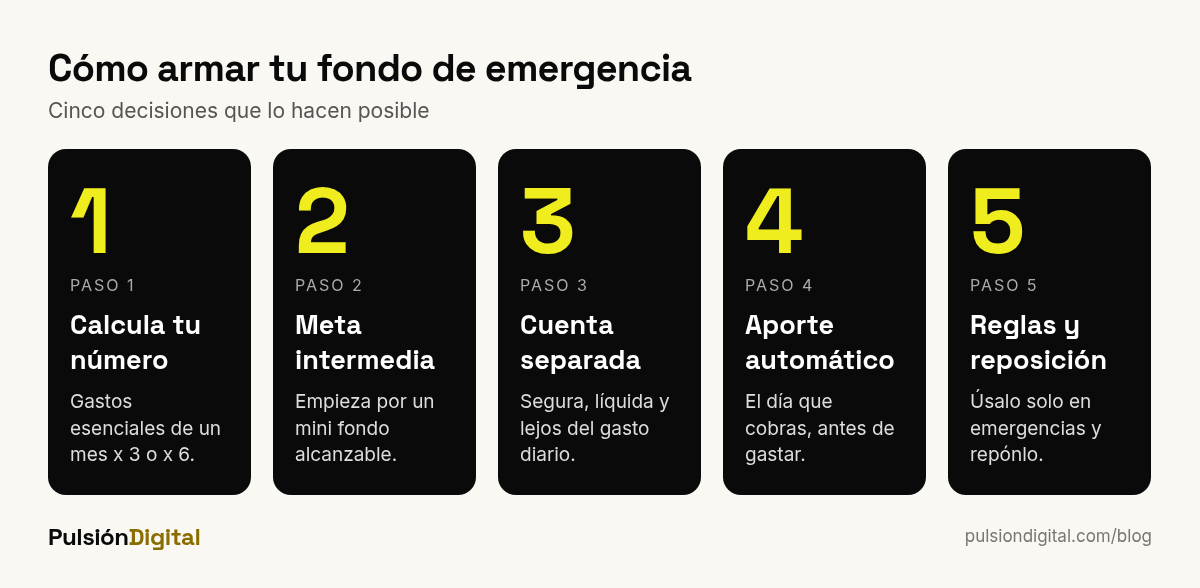
- Calcula tu número. Suma tus gastos esenciales de un mes, como en la tabla anterior, y multiplícalo por 3 o por 6 según tu situación. Escríbelo. Una meta con número es una meta; «ahorrar algo» no lo es.
- Define una primera meta intermedia pequeña. Nadie junta seis meses de gastos de un salto. Empieza por un escalón que puedas alcanzar en semanas o pocos meses (lo vemos en detalle en la sección siguiente).
- Abre un lugar separado para el fondo. Una cuenta distinta de la que usas para pagar todo, idealmente sin tarjeta de débito asociada. Si el dinero está a la vista y a un clic, se gasta.
- Automatiza un aporte fijo el día que cobras. La CFPB recomienda programar transferencias recurrentes desde tu cuenta corriente a la de ahorro. Que ocurra el mismo día del cobro, antes de que empieces a gastar: es lo que se conoce como «pagarte primero».
- Suma los ingresos extra. Aguinaldo, bonos, devoluciones de impuestos, ventas de cosas que no usas: la CFPB sugiere destinar todo o una parte de esos ingresos ocasionales al fondo para acelerarlo.
- Define qué cuenta como emergencia antes de necesitarlo. Escribe tus reglas de uso con la cabeza fría (te damos un filtro de tres preguntas más abajo).
- Revisa y repón. Una vez al año, o cuando cambien tus gastos, actualiza tu número. Y cada vez que uses el fondo, vuelve a activar los aportes hasta recuperarlo.
Por qué la automatización funciona: un caso de economía del comportamiento
Ahorrar «lo que sobra» casi nunca funciona, porque siempre aparece algo en qué gastarlo. Los economistas Richard Thaler (premio Nobel de Economía 2017) y Shlomo Benartzi lo demostraron con un programa llamado Save More Tomorrow, publicado en 2004 en el Journal of Political Economy. La idea era que los empleados se comprometieran de antemano a destinar una parte de sus futuros aumentos de sueldo al ahorro. En la primera empresa donde se aplicó, el 78 % de quienes recibieron la oferta se sumó, el 80 % siguió en el programa hasta el cuarto aumento y la tasa de ahorro promedio de los participantes pasó del 3,5 % al 13,6 % en 40 meses.
Aquel programa era para ahorro jubilatorio, no para fondos de emergencia, pero la lección se traslada directamente: decidir una vez y dejar que el sistema ejecute le gana a decidir cada mes con la fuerza de voluntad. Puedes aplicar la misma lógica: cada vez que recibas un aumento, sube tu aporte automático antes de acostumbrarte al nuevo sueldo.
Metas intermedias realistas: el fondo por escalones
Mirar de frente una meta de 4.800 cuando hoy tienes cero desanima a cualquiera. Por eso funciona mejor dividirla en escalones, cada uno con un propósito claro. Cada escalón cumplido ya te protege de algo.
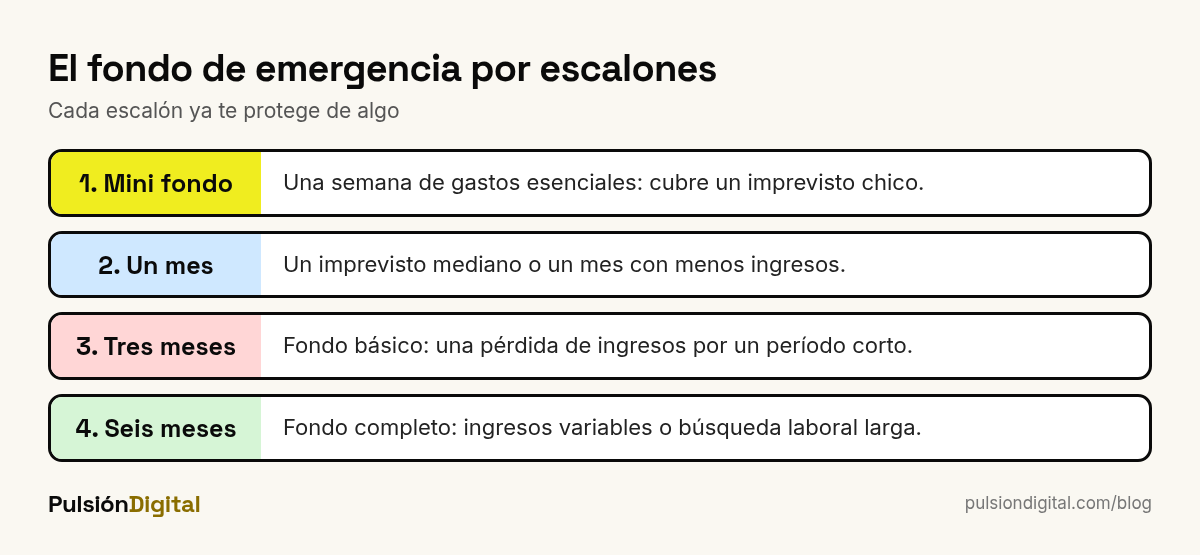
| Escalón | Meta (ejemplo con 800 de gastos esenciales) | Qué te cubre | Ahorrando 50 al mes | Ahorrando 100 al mes |
|---|---|---|---|---|
| 1. Mini fondo | 200 (una semana de gastos) | Un imprevisto chico: una reparación, un medicamento, un arreglo del celular | 4 meses | 2 meses |
| 2. Un mes | 800 | Un imprevisto mediano o un mes con menos ingresos | 16 meses | 8 meses |
| 3. Fondo básico | 2.400 (3 meses) | La pérdida de ingresos por un período corto | 48 meses | 24 meses |
| 4. Fondo completo | 4.800 (6 meses) | Una búsqueda laboral larga o un ingreso variable | 96 meses | 48 meses |
Los plazos de la tabla son honestos a propósito: con aportes chicos, el fondo completo lleva años. No es un fracaso, es la realidad de la mayoría de los hogares. Dos cosas lo aceleran mucho: sumar los ingresos extra (un solo aguinaldo puede adelantar varios meses) y subir el aporte cada vez que mejora tu ingreso. Y algo importante: festeja cada escalón. Es lo que hace que el hábito se sostenga.
Fondo de emergencia con sueldo bajo: cómo empezar si llegas justo
Recuerda el dato de la encuesta SHED: entre quienes nunca tienen dinero sobrante a fin de mes, solo el 13 % tenía un fondo de tres meses. Si es tu caso, la prioridad no es la meta final, sino crear el margen. Estas tácticas sirven aunque el aporte inicial sea mínimo:
- Empieza con un monto ridículamente pequeño. El 1 % o el 2 % de tu ingreso, o una cifra fija simbólica. La CFPB insiste en que incluso una cantidad pequeña da algo de seguridad financiera. Lo que importa al principio es que el aporte exista todos los meses, no su tamaño.
- Busca un gasto concreto para «redirigir». No hace falta recortar todo: elige una sola suscripción que no usas, un servicio que puedes renegociar o un consumo hormiga, y manda exactamente ese monto al fondo.
- Usa el redondeo. Si tu banco o billetera digital permite redondear compras y guardar la diferencia, actívalo. Son montos mínimos que suman sin que los notes.
- Destina una parte de los beneficios. Si recibes devoluciones o reintegros por pagar con ciertos medios, puedes mandarlos al fondo en lugar de gastarlos. Te explicamos cómo funcionan en qué es el cashback y cómo funcionan las recompensas por pagar.
- Ataca un gasto fijo grande una vez. Renegociar el plan de teléfono o internet, o cambiar de cobertura, se hace una sola vez y libera dinero todos los meses.
- Si tienes deudas caras, ve por partes. Un enfoque habitual es juntar primero el mini fondo (para no volver a la tarjeta ante el próximo imprevisto), después concentrarte en cancelar las deudas con interés más alto y recién entonces completar el fondo.
Si tus ingresos no alcanzan para cubrir los gastos esenciales, ningún truco de ahorro lo resuelve: ahí la conversación es sobre aumentar ingresos o reducir gastos fijos grandes, y vale la pena buscar orientación en los organismos de defensa del consumidor financiero de tu país.
Dónde guardar el fondo de emergencia
El lugar ideal cumple tres condiciones, en este orden de prioridad: seguridad (el dinero no puede perder valor de golpe), liquidez (tiene que estar disponible en uno o dos días) y separación (no debe mezclarse con el dinero de todos los días). El rendimiento importa, pero va último. La CONDUSEF lo resume en una lista parecida: una cuenta de una institución financiera, de fácil acceso, separada de tus cuentas habituales, con baja volatilidad y con bajas o nulas comisiones.
| Opción | Seguridad | Acceso | ¿Sirve para el fondo? |
|---|---|---|---|
| Cuenta de ahorro separada en un banco regulado | Alta | Inmediato | Sí, es la opción base |
| Cuenta remunerada o de alto rendimiento | Alta (si la entidad está regulada) | Inmediato o en un día | Sí, ideal si no cobra comisiones |
| Fondo de mercado monetario | Media-alta | Uno o dos días hábiles | Sí, para una parte del fondo |
| Depósitos a plazo escalonados | Alta | Al vencimiento | Solo para la parte que no necesitarías de inmediato |
| Efectivo en casa | Baja (robo, pérdida) | Inmediato | Solo un monto pequeño |
| Acciones, criptomonedas o inversiones de riesgo | Baja: su valor puede caer justo cuando lo necesitas | Variable | No |
Revisa la garantía de depósitos
Antes de elegir dónde guardar tu fondo, confirma que la entidad esté regulada y cubierta por el seguro o la garantía de depósitos de tu país. Dos ejemplos: en España, el Fondo de Garantía de Depósitos cubre hasta 100.000 euros por titular y entidad, según explica el portal del Cliente Bancario del Banco de España; en Estados Unidos, la FDIC asegura los depósitos por al menos 250.000 dólares en cada banco asegurado. Cada país tiene su propio sistema y sus propios límites, así que vale la pena buscarlo en la web del banco central o del organismo supervisor.
¿Y si en tu país hay inflación alta?
Con inflación alta, el dinero quieto pierde poder de compra, y es tentador «invertir» el fondo. La respuesta prudente no es pasarlo a activos de riesgo, sino buscar opciones que sigan siendo seguras y líquidas pero que acompañen mejor la inflación (por ejemplo, cuentas remuneradas o fondos de mercado monetario de entidades reguladas, según lo que ofrezca tu mercado) y, sobre todo, actualizar tu meta cada pocos meses, porque tus gastos esenciales también suben.
Qué cuenta como emergencia (y qué no)
El fondo solo funciona si lo usas para lo que es. Para evitar dudas en el momento, hazte estas tres preguntas antes de tocarlo:
- ¿Es inesperado? Si lo sabías hace meses, era un gasto para planificar.
- ¿Es necesario? ¿Afecta tu salud, tu vivienda, tu trabajo o tu seguridad?
- ¿Es urgente? ¿Tiene que resolverse ahora o puede esperar a que lo ahorres por separado?
Si las tres respuestas son «sí», es una emergencia. Algunos ejemplos para calibrar:
- Sí: pérdida del empleo o caída fuerte de ingresos, un gasto médico no cubierto, la reparación del auto que usas para trabajar, una pérdida en tu vivienda (caño roto, cerradura forzada), un viaje urgente por un problema familiar grave.
- No: una oferta «imperdible», unas vacaciones, el cambio de celular porque salió un modelo nuevo, regalos, el pago anual de un seguro que ya conocías.
Cómo reponer el fondo después de usarlo
Usar el fondo no es un fracaso: es exactamente para lo que lo armaste. La CFPB lo dice sin vueltas: si gastas lo que tenías en tu fondo de emergencia, simplemente vuelve a construirlo. Para hacerlo con método:
- Registra cuánto usaste y para qué. Te sirve para ver si tu meta era suficiente.
- Vuelve a activar el aporte automático de inmediato, aunque sea con un monto menor mientras te recuperas.
- Prioriza reponer antes que ahorrar para otras metas. Mientras el fondo está por debajo de tu escalón actual, el resto puede esperar.
- Aprende del imprevisto. Si el gasto vuelve a repetirse (por ejemplo, el mantenimiento del auto), deja de ser una emergencia y pasa a ser una línea más de tu presupuesto.
Errores comunes al armar un fondo de emergencia
- Calcularlo sobre el sueldo y no sobre los gastos. Infla la meta y la vuelve inalcanzable.
- Esperar a que «sobre» dinero. Nunca sobra: el aporte tiene que salir primero.
- Guardarlo en la misma cuenta del día a día. Se mezcla, se gasta y nunca sabes cuánto tienes realmente.
- Invertirlo en activos de riesgo para que «rinda». Las caídas suelen coincidir con las épocas en que más se necesita el dinero.
- Usarlo para gastos previsibles. Si el gasto se repite cada año, va al presupuesto, no al fondo.
- No actualizar la meta. Si te mudas, tienes un hijo o cambian tus gastos, tu número cambia.
- Abandonar el plan después de usarlo. Justo ahí es cuando más importa retomarlo.
Ejercicio práctico: tu plan de fondo de emergencia en 30 minutos
Este ejercicio te deja con un plan listo y con el primer aporte programado. Puedes hacerlo en papel, pero una hoja de cálculo te ahorra trabajo y te permite actualizarlo. Si nunca usaste una, empieza por qué es Excel y para qué sirve.
- Minutos 0 a 10. Tus gastos esenciales. Arma una columna con cada gasto esencial y otra con su monto mensual. En la celda del total, usa
=SUMA(B2:B7). - Minutos 10 a 15. Tu meta. Debajo, calcula la meta de tres meses con
=B8*3y la de seis con=B8*6. Decide cuál aplica a tu situación con la tabla de esta guía. - Minutos 15 a 20. Tus escalones. Escribe tus cuatro metas intermedias: una semana de gastos (
=B8/4), un mes, tres meses y seis meses. - Minutos 20 a 25. Tu aporte y tus plazos. Define tu aporte mensual y calcula cuántos meses te lleva cada escalón dividiendo la meta por el aporte, por ejemplo
=REDONDEAR.MAS(C2/F1;0), donde F1 es tu aporte. - Minutos 25 a 30. Ejecútalo. Abre o identifica la cuenta separada, programa la transferencia automática para el día en que cobras y escribe tus tres preguntas de uso en la misma hoja.
Si quieres repasar cómo funcionan las fórmulas, tienes nuestra guía sobre cómo hacer fórmulas en Excel. Y pon un recordatorio en tu calendario para revisar el plan dentro de tres meses.
Cómo lo aprendes en Pulsión Digital
En Pulsión Digital creemos que manejar bien el dinero es una habilidad humana como cualquier otra: se entrena con práctica, con un método claro y con decisiones propias. Por eso nuestros cursos trabajan sobre casos concretos y no sobre teoría suelta.
El curso de Finanzas Personales está pensado para dejar de llegar justo a fin de mes. A lo largo de 10 clases sigues el caso de Valentina y construyes un sistema completo: objetivos financieros con el método SMART, tu primer presupuesto real, cómo sostener el ahorro, decisiones de compra racionales frente a emocionales, el uso correcto de la tarjeta de crédito y la trampa del pago mínimo, cómo ahorrar en contexto de inflación y devaluación, una clase entera dedicada al fondo de emergencia: cuánto, dónde y cómo armarlo paso a paso, tu perfil de inversor, los instrumentos de inversión y, al final, el sistema completo que va del sueldo mensual a un plan financiero integrado.
- A tu ritmo: clases cortas que puedes hacer cuando te quede cómodo.
- Examen en cada clase para comprobar que lo aprendido se asentó antes de avanzar.
- Tutor con IA para resolver dudas y aplicar los ejemplos a tus propios números.
- Comunidad de personas con intereses parecidos, para compartir avances y sostener el hábito.
- Certificado al completar el curso.
Si además tienes un emprendimiento o trabajas por tu cuenta, el curso de Finanzas para Pymes te ayuda a separar las finanzas del negocio de las personales y a entender por qué un negocio rentable se puede quedar sin caja. Y para llevar tu plan a una planilla que se actualice sola, el curso de Excel para el Trabajo Real te enseña fórmulas, plantillas reutilizables y gráficos que comunican. Si estás comparando opciones de formación, también puedes leer nuestra guía sobre el curso de finanzas personales.
Preguntas frecuentes sobre el fondo de emergencia
¿Qué es un fondo de emergencia?
Es una reserva de dinero apartada solo para gastos imprevistos, necesarios y urgentes, como la pérdida del empleo, un gasto médico o una reparación indispensable. No es un ahorro para metas ni una inversión: su función es estar disponible y entero cuando lo necesites.
¿Cuánto debe tener un fondo de emergencia?
La recomendación más difundida es de tres a seis meses de gastos esenciales. Si tienes empleo estable y nadie a cargo, tres meses suele ser una buena meta; si tu ingreso es variable o mantienes a otras personas, apunta a seis meses o más. Se calcula sobre lo que gastas, no sobre lo que ganas.
¿Dónde guardar el fondo de emergencia?
En un lugar seguro, de acceso rápido y separado de tu cuenta del día a día: una cuenta de ahorro o remunerada en una entidad regulada y cubierta por la garantía de depósitos de tu país es la opción base. Evita acciones, criptomonedas u otros activos cuyo valor pueda caer justo cuando necesitas el dinero.
¿Cómo armo un fondo de emergencia con sueldo bajo?
Empieza por un mini fondo equivalente a una semana de gastos esenciales, con un aporte automático pequeño el día que cobras. Redirige un gasto concreto que puedas recortar, suma los ingresos extra y sube el aporte cada vez que mejore tu ingreso. Lo importante al principio es la constancia, no el monto.
¿Conviene invertir el fondo de emergencia?
No en activos de riesgo. El fondo debe priorizar seguridad y liquidez sobre rendimiento. Puedes buscar cuentas remuneradas o fondos de mercado monetario de entidades reguladas para que pierda menos frente a la inflación, pero el dinero tiene que estar disponible en uno o dos días.
¿Primero pago mis deudas o armo el fondo de emergencia?
Un enfoque habitual es combinar ambas cosas: junta primero un mini fondo para no volver a endeudarte ante el próximo imprevisto, después concentra el esfuerzo en las deudas con interés más alto y, cuando estén controladas, completa el fondo de tres a seis meses.
Conclusión
Armar un fondo de emergencia no depende de ganar mucho, sino de tomar unas pocas decisiones bien pensadas y dejar que el sistema trabaje: calcular tu número sobre gastos esenciales, dividirlo en escalones alcanzables, separar el dinero, automatizar el aporte y tener reglas claras para usarlo y reponerlo. Los datos de la Reserva Federal muestran que tener o no un colchón está muy ligado a que exista un margen a fin de mes; tu trabajo es crear ese margen, aunque al principio sea pequeño. Haz hoy el ejercicio de 30 minutos y programa tu primer aporte. Y si quieres un sistema completo para ordenar tu dinero, el curso de Finanzas Personales de Pulsión Digital te acompaña paso a paso.
Fuentes consultadas
- Board of Governors of the Federal Reserve System (2026). Economic Well-Being of U.S. Households in 2025: Executive Summary.
- Board of Governors of the Federal Reserve System (2026). Economic Well-Being of U.S. Households in 2025: Savings and Investments.
- Consumer Financial Protection Bureau. An essential guide to building an emergency fund.
- CONDUSEF, revista Proteja su Dinero (2024). ¡Que tu cartera no de el grito!
- Banco de España, portal del Cliente Bancario. ¿Cuánto cubre el FGD?
- FDIC. Deposit Insurance.
- Thaler, R. H. y Benartzi, S. (2004). Save More Tomorrow: Using Behavioral Economics to Increase Employee Saving. Journal of Political Economy, 112(S1), S164-S187.