- Actualizado: octubre 24, 2026
Qué es el capital de trabajo y cómo calcularlo en una pyme
Entender qué es el capital de trabajo explica uno de los misterios más frustrantes para quien dirige una pyme: el negocio vende, el contador dice que hay ganancia y, aun así, a fin de mes no alcanza para pagar sueldos y proveedores. No es mala suerte ni un error de cálculo. Es que la rentabilidad y la caja viven en tiempos distintos, y el capital de trabajo es justamente el puente entre las dos 💰
Respuesta corta: el capital de trabajo es el dinero que un negocio necesita para operar en el día a día. En contabilidad se calcula como activo corriente menos pasivo corriente. Para gestionar una pyme es más útil la necesidad operativa de fondos: lo que inmovilizas en inventario y en clientes que todavía no te pagaron, menos lo que te financian tus proveedores.
En esta guía vas a ver la fórmula clásica, la diferencia con la necesidad operativa de fondos, un ejemplo numérico de un negocio que cobra a 60 días y paga a 30, qué significa un capital de trabajo negativo, el caso de Dell y un plan para mejorar tu caja sin pedir un préstamo.
¿Quieres entender los números de tu negocio paso a paso y a tu ritmo?
Qué es el capital de trabajo
El capital de trabajo (también llamado capital circulante o, en España, fondo de maniobra) es la parte de los recursos de una empresa que está en movimiento constante: el dinero que se convierte en mercadería, la mercadería que se convierte en ventas, las ventas que se convierten en cuentas por cobrar y, finalmente, otra vez en dinero.
Mientras ese ciclo da vueltas, el negocio tiene plata «atada» que no puede usar para otra cosa. Cuanto más largo es el ciclo y más grande es el negocio, más dinero necesita tener inmovilizado para funcionar. Por eso el capital de trabajo no es un número más del balance: es la cantidad de oxígeno que necesita la operación.
Fórmula del capital de trabajo (y cómo calcularlo)
La definición contable es sencilla:
Capital de trabajo = activo corriente − pasivo corriente
- Activo corriente: lo que se espera convertir en dinero en menos de un año. Caja y bancos, cuentas por cobrar a clientes, inventario e inversiones de corto plazo.
- Pasivo corriente: lo que hay que pagar en menos de un año. Proveedores, sueldos y cargas a pagar, impuestos a pagar y préstamos de corto plazo.
Ejemplo rápido
Una pequeña ferretería tiene $40.000 en caja, $60.000 en cuentas por cobrar y $100.000 en inventario: su activo corriente es de $200.000. Debe $70.000 a proveedores, $20.000 de impuestos y sueldos y $30.000 de un préstamo que vence este año: su pasivo corriente es de $120.000. Su capital de trabajo es de $80.000.
Un indicador relacionado es la razón corriente (activo corriente ÷ pasivo corriente). En el ejemplo, 200.000 ÷ 120.000 = 1,67. Por encima de 1 significa que los activos de corto plazo cubren las deudas de corto plazo. Pero el número «sano» depende mucho del rubro: un supermercado puede funcionar bien por debajo de 1 y una fábrica con producción lenta puede necesitar bastante más.
Capital de trabajo neto frente a necesidad operativa de fondos
La fórmula contable tiene una trampa: mezcla cosas que no tienen que ver con la operación. Un préstamo bancario de corto plazo resta, aunque sea una decisión de financiamiento; la caja acumulada suma, aunque no haga falta para operar. Por eso, para gestionar, muchos profesionales usan la necesidad operativa de fondos (NOF):
NOF = inventario + cuentas por cobrar + caja mínima operativa − proveedores y otras deudas operativas
La NOF responde a una pregunta muy concreta: ¿cuánto dinero necesita mi operación, tal como está diseñada hoy, para funcionar? Y el capital de trabajo contable responde otra: ¿cuánto de eso estoy cubriendo con recursos de largo plazo? La diferencia entre las dos es lo que terminas financiando con deuda de corto plazo, casi siempre la más cara.
| Concepto | Qué mide | Fórmula | Para qué te sirve |
|---|---|---|---|
| Capital de trabajo contable | Liquidez general de corto plazo | Activo corriente − pasivo corriente | Ver si las deudas de corto plazo están cubiertas |
| Necesidad operativa de fondos | Dinero que exige la operación | Inventario + clientes + caja mínima − proveedores | Saber cuánta plata «come» tu modelo de negocio |
| Ciclo de conversión de caja | Días que tarda el dinero en volver | Días de inventario + días de cobro − días de pago | Detectar qué palanca mover: stock, cobros o pagos |
| Razón corriente | Cobertura de deudas de corto plazo | Activo corriente ÷ pasivo corriente | Comparar contra el promedio del rubro |
Por qué una pyme rentable se puede quedar sin caja: un ejemplo numérico
Imagina una distribuidora de insumos de limpieza. Vende $100.000 por mes, su mercadería le cuesta el 70 % ($70.000) y tiene $20.000 de gastos fijos mensuales. Gana $10.000 por mes. Hasta aquí, todo bien.
Ahora mira cómo se mueve el dinero:
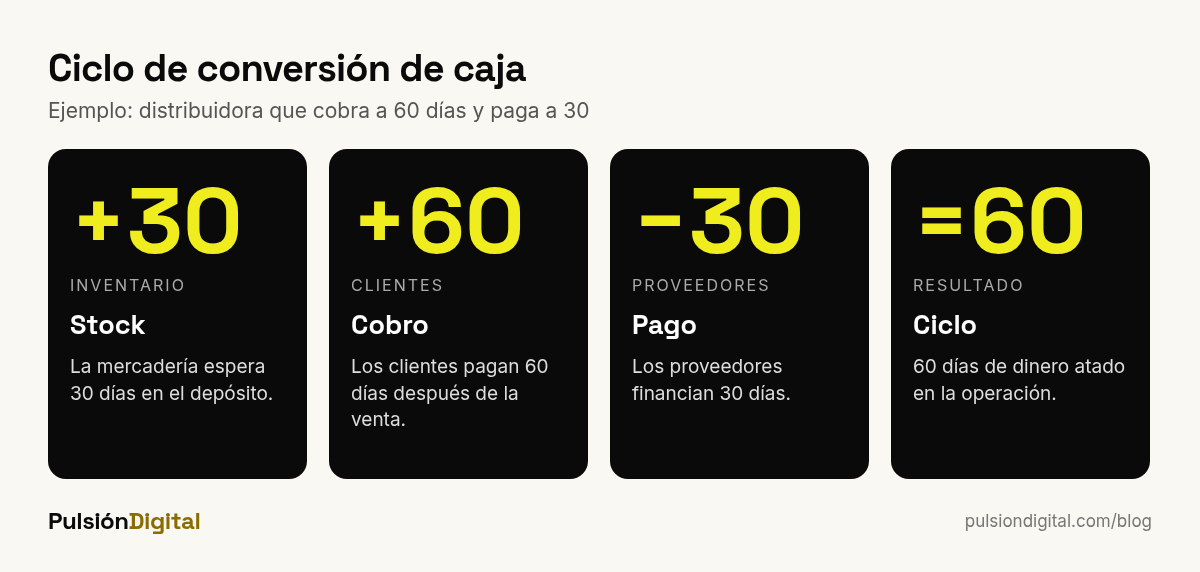
- Mantiene un mes de inventario: $70.000 en mercadería en el depósito.
- Cobra a 60 días: en cualquier momento, sus clientes le deben dos meses de ventas, $200.000.
- Paga a 30 días: sus proveedores le financian un mes de compras, $70.000.
Su necesidad operativa de fondos es 70.000 + 200.000 − 70.000 = $200.000. Es decir, para vender $100.000 al mes, el negocio necesita tener $200.000 atados en la operación de forma permanente. Su ciclo de conversión de caja es de 30 + 60 − 30 = 60 días.
Qué pasa cuando crece
Un cliente grande le ofrece aumentar las ventas un 20 %, a $120.000 por mes, con las mismas condiciones. La ganancia sube de $10.000 a $16.000 mensuales, porque los gastos fijos no cambian. Excelente noticia… hasta que haces la cuenta de la NOF:
| Concepto | Ventas de $100.000/mes | Ventas de $120.000/mes | Diferencia |
|---|---|---|---|
| Inventario (1 mes de costo) | $70.000 | $84.000 | +$14.000 |
| Clientes (60 días de ventas) | $200.000 | $240.000 | +$40.000 |
| Proveedores (30 días de compras) | −$70.000 | −$84.000 | −$14.000 |
| Necesidad operativa de fondos | $200.000 | $240.000 | +$40.000 |
| Ganancia mensual | $10.000 | $16.000 | +$6.000 |
Para ganar $6.000 más por mes, la empresa necesita conseguir $40.000 adicionales ahora. Con la ganancia extra, tardaría casi siete meses en recuperarlos. Si no tiene ese dinero, el crecimiento la deja sin caja: paga a proveedores antes de cobrar las ventas nuevas, se atrasa con sueldos o impuestos y termina pidiendo un adelanto caro. Crecer consume caja cuando el ciclo es largo.
Ahora prueba otro escenario: sin vender un peso más, la distribuidora logra cobrar a 45 días en lugar de 60. Sus clientes pasan a deberle $150.000 en lugar de $200.000, y la NOF baja a $150.000. Libera $50.000 de caja sin pedir un préstamo. Por eso el capital de trabajo se gestiona: no es un número que «sale» del balance, es una consecuencia de decisiones comerciales.
El ciclo de conversión de caja: la versión en días
El ciclo de conversión de caja traduce todo lo anterior a días, lo que facilita compararte con otros negocios y con tu propio pasado:
Ciclo de conversión de caja = días de inventario + días de cobro − días de pago
- Días de inventario: cuánto tarda la mercadería en venderse.
- Días de cobro: cuánto tardan los clientes en pagar.
- Días de pago: cuánto tardas tú en pagar a proveedores.
Cada día que acortas el ciclo libera caja: un día menos de cobro equivale a un día de ventas; un día menos de inventario o un día más de pago, a un día de compras. Si quieres seguirlo cada mes, conviértelo en un indicador de tablero: en nuestra guía sobre qué es un KPI y cómo definirlo verás cómo elegir y seguir este tipo de métricas.
Capital de trabajo negativo: ¿problema o ventaja?
Un capital de trabajo negativo puede significar dos cosas opuestas:
- Una señal de alarma: si se debe a deudas vencidas, préstamos de corto plazo para cubrir pérdidas o atrasos con proveedores, la empresa está en riesgo de no poder pagar.
- Una ventaja del modelo de negocio: si se debe a que el negocio cobra al contado, vende rápido su inventario y paga a proveedores más adelante, son los proveedores quienes financian la operación. Es el caso típico de muchos supermercados, cadenas de comida rápida y negocios de suscripción.
El caso de Dell: cobrar antes de pagar
El ejemplo más estudiado es el de Dell Computer en los años 90. Su modelo de venta directa y fabricación a pedido le permitía cobrar rápido, mantener muy poco inventario y pagar a sus proveedores bastante después.
Según un perfil publicado por la revista CFO en 1998, el director financiero Thomas Meredith convirtió el ciclo de conversión de caja en una medida central de la compañía: a fines de 1994 el ciclo era de 40 días y en 1998 había llegado a 8 días negativos. El informe anual que Dell presentó ante la SEC para el año fiscal 2000 (cerrado el 28 de enero de 2000) muestra cómo siguió:
| Indicador de Dell | Año fiscal 1999 | Año fiscal 2000 |
|---|---|---|
| Días de cobro | 36 | 34 |
| Días de inventario | 6 | 6 |
| Días de pago | 54 | 58 |
| Ciclo de conversión de caja | −12 días | −18 días |
Con un ciclo negativo, cada venta nueva generaba caja en lugar de consumirla: crecer financiaba el crecimiento. Una pyme no va a replicar a Dell, pero la lección es aplicable a cualquier escala: las condiciones de cobro, de stock y de pago valen tanto como el margen.
Qué aumenta la necesidad de capital de trabajo de una pyme
- Crecer rápido con el mismo ciclo, como vimos en el ejemplo.
- Vender a plazo a clientes grandes que imponen 60 o 90 días.
- Acumular stock «por las dudas» o por compras de oportunidad.
- Estacionalidad: comprar meses antes de la temporada alta.
- Proveedores que exigen pago anticipado o al contado.
- Inflación: reponer el mismo inventario cuesta cada vez más dinero.
Cómo mejorar el capital de trabajo sin pedir un préstamo
Hay tres palancas, una por cada componente del ciclo:
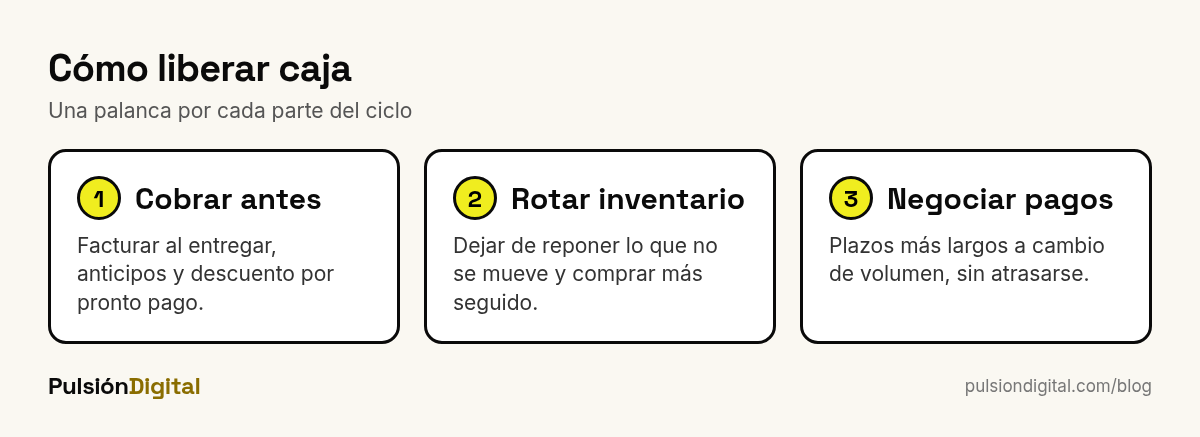
1. Cobrar antes
- Ofrece un pequeño descuento por pago anticipado o al contado y calcula si te conviene frente al costo de financiarte.
- Factura el mismo día de la entrega y haz seguimiento sistemático de los vencidos.
- Pide anticipos en trabajos a medida o pedidos grandes.
2. Rotar el inventario
- Identifica los productos que menos se mueven y deja de reponerlos.
- Compra más seguido y en menor cantidad cuando el proveedor lo permita.
- Liquida el stock inmovilizado: transformarlo en caja vale más que mantenerlo a «precio de lista».
3. Negociar los pagos
- Pide plazos más largos a cambio de volumen o fidelidad, sin atrasarte en lo pactado.
- Alinea las fechas de pago con las de cobro.
Si después de mover las tres palancas todavía falta dinero, ahí sí conviene evaluar financiamiento. En nuestra guía sobre cómo financiar un emprendimiento encontrarás las alternativas más comunes.
Cómo calcular el capital de trabajo en Excel
No necesitas un software especial. Una hoja con este esquema alcanza para empezar:
- En la columna A, escribe los conceptos: ventas mensuales, costo de ventas mensual, días de inventario, días de cobro y días de pago.
- Calcula el inventario:
=costo_mensual/30*dias_inventario. - Calcula clientes:
=ventas_mensuales/30*dias_cobro. - Calcula proveedores:
=costo_mensual/30*dias_pago. - NOF:
=inventario+clientes-proveedores. - Agrega una columna por escenario (actual, crecer 20 %, cobrar a 45 días) y compara.
Esa hoja te permite responder preguntas como «¿cuánto dinero necesito si acepto este cliente?» antes de firmar. Combínala con un flujo de caja mensual y tendrás las dos caras de la liquidez: cuánto necesitas y cuándo.
Ejercicio práctico: calcula la NOF de tu negocio en 20 minutos
- Anota tus ventas y tu costo de ventas promedio del último trimestre (mensual).
- Estima cuántos días de inventario tienes: valor del stock ÷ costo mensual × 30.
- Estima tus días de cobro: cuentas por cobrar ÷ ventas mensuales × 30.
- Estima tus días de pago: deudas con proveedores ÷ compras mensuales × 30.
- Calcula tu ciclo y tu NOF con las fórmulas de esta guía.
- Pregúntate: si reduzco cinco días el cobro, ¿cuánta caja libero? ¿Y si crezco un 20 %?
Si tu negocio es pequeño o recién empieza, este ejercicio es todavía más útil: en un microemprendimiento, un solo cliente que paga tarde puede comerse toda la caja. Y si estás definiendo cómo vas a vender, recuerda que las condiciones de cobro son parte de tu modelo de negocio.
Cómo lo aprendes en Pulsión Digital
En Pulsión Digital creemos que entender los números del propio negocio es una habilidad humana clave, aunque las herramientas automaticen cada vez más cálculos: el criterio para decidir sigue siendo tuyo. En el curso Finanzas para Pymes recorres:
- Por qué las finanzas del negocio no son las mismas que las personales.
- El estado de resultados y cómo armarlo mes a mes.
- Costos fijos, costos variables y punto de equilibrio.
- Necesidad operativa de fondos: por qué un negocio rentable se puede quedar sin caja.
- Flujo de caja y rentabilidad: por qué no son lo mismo.
- Margen bruto, operativo y neto; ROE y ROA.
- Cómo definir precios sin perder margen.
- Cuándo pedir capital externo y cuándo no.
- El sistema financiero completo de la pyme, integrado mes a mes.
Así funciona:
- A tu ritmo: diez clases cortas, alrededor de una hora y media en total.
- Examen en cada clase para comprobar que entendiste.
- Tutor con IA para aplicar las fórmulas a los números de tu negocio.
- Comunidad de emprendedores con intereses parecidos.
- Certificado al aprobar.
Para armar tus propias planillas te sirve el curso de Excel, y si quieres ordenar también tu economía familiar, el de Finanzas Personales.
Preguntas frecuentes sobre el capital de trabajo
¿Qué es el capital de trabajo en palabras simples?
Es el dinero que un negocio necesita tener disponible para operar en el día a día: comprar mercadería, esperar a que los clientes paguen y cubrir los gastos mientras tanto.
¿Cómo se calcula el capital de trabajo?
En contabilidad, restando el pasivo corriente al activo corriente. Para gestionar, es más útil la necesidad operativa de fondos: inventario más cuentas por cobrar más caja mínima, menos deudas con proveedores.
¿Qué diferencia hay entre capital de trabajo y necesidad operativa de fondos?
El capital de trabajo contable mide la liquidez general e incluye partidas financieras, como préstamos de corto plazo. La NOF considera solo lo que exige la operación y muestra cuánto dinero «come» el modelo de negocio.
¿Es malo tener capital de trabajo negativo?
Depende de la causa. Si se debe a deudas vencidas o pérdidas, es una alarma. Si se debe a que cobras antes de pagar a proveedores, como hacía Dell en los años 90, puede ser una ventaja del modelo de negocio.
¿Por qué una empresa rentable puede quedarse sin dinero?
Porque la ganancia se registra al vender, pero el dinero llega al cobrar. Si cobras a 60 días y pagas a 30, cada venta nueva exige adelantar fondos. Al crecer, esa necesidad aumenta más rápido que la ganancia.
¿Cómo mejorar el capital de trabajo de una pyme?
Cobrando antes, rotando más rápido el inventario y negociando plazos de pago más largos con proveedores, sin atrasarte en lo pactado. Solo después conviene buscar financiamiento.
Conclusión
El capital de trabajo es la diferencia entre un negocio rentable en los papeles y un negocio que puede pagar sus cuentas. La fórmula contable te dice si cubres tus deudas de corto plazo; la necesidad operativa de fondos y el ciclo de conversión de caja te dicen cuánto dinero consume tu forma de vender, comprar y almacenar, y qué palanca mover. Haz el ejercicio con tus números, arma la planilla con escenarios y, si quieres un recorrido guiado, el curso de Finanzas para Pymes de Pulsión Digital te acompaña paso a paso.
Fuentes consultadas
- Dell Computer Corporation (2000). Form 10-K, año fiscal terminado el 28 de enero de 2000. U.S. Securities and Exchange Commission.
- CFO (1998). Thomas Meredith, Dell Computer Corp.
- Corporate Finance Institute. Working Capital Formula.