- Actualizado: octubre 12, 2026
Cómo hacer un flujo de caja para tu pyme paso a paso
Saber cómo hacer un flujo de caja es lo que separa a una pyme que se entera de un problema de liquidez el día que no puede pagar los sueldos de una que lo ve venir con dos meses de anticipación. No necesitas ser contador: con tus extractos bancarios, una hoja de cálculo y una tarde de trabajo puedes armar una proyección que te diga, mes a mes, cuánto dinero vas a tener en la cuenta y cuándo te va a faltar. 💡
Respuesta corta: para hacer un flujo de caja, parte del saldo real de tu cuenta, anota todo el dinero que esperas cobrar y todo lo que tendrás que pagar en cada mes (en la fecha en que el dinero entra o sale, no cuando facturas), resta pagos a cobros y suma el resultado al saldo inicial. El saldo final de un mes es el inicial del siguiente.
En esta guía vas a ver qué es el flujo de caja y por qué no es lo mismo que la utilidad, los tipos que existen, un método de siete pasos, un ejemplo completo de una pyme proyectado a tres meses con todas las cuentas a la vista, qué hacer cuando el saldo da negativo, cómo armarlo en Excel, qué dicen los datos sobre los cierres de empresas por falta de caja y un ejercicio para hacer el tuyo hoy.
¿Quieres ordenar los números de tu negocio paso a paso y a tu ritmo?
Qué es el flujo de caja (y qué no es)
El flujo de caja (en inglés, cash flow) es el registro de todo el dinero que entra y sale de un negocio en un período determinado. La diferencia entre lo que entra y lo que sale es el flujo neto, y sumado al saldo con el que empezaste te da el saldo final: el dinero que realmente tienes disponible.
La palabra clave es realmente. El flujo de caja no registra lo que vendiste ni lo que te deben, sino lo que cobraste. Tampoco registra lo que compraste a crédito, sino lo que pagaste. Por eso responde a una pregunta muy concreta y muy urgente: ¿voy a tener dinero para pagar lo que tengo que pagar?
Existen dos usos principales, y conviene no confundirlos:
- Flujo de caja histórico (o real): registra lo que ya pasó. Sirve para entender a dónde se fue el dinero el mes pasado y detectar patrones, como un cliente que siempre paga tarde o un gasto que crece sin que nadie lo note.
- Flujo de caja proyectado: estima lo que va a pasar en los próximos meses o semanas. Es la herramienta de gestión más útil para una pyme, porque te permite anticipar faltantes y tomar decisiones con tiempo. Es el que vamos a construir en esta guía.
Lo que el flujo de caja no es: no es un presupuesto de gastos (que solo mira salidas), no es el estado de resultados (que mide ganancias) y no es un balance (que muestra lo que la empresa tiene y debe en una fecha). Se complementa con los tres, pero responde a otra pregunta.
Flujo de caja y utilidad: por qué no son lo mismo
Esta es la idea más importante de toda la guía: un negocio puede ganar dinero y, aun así, quedarse sin efectivo. Ocurre porque la utilidad (o ganancia contable) y la caja se registran con criterios distintos.
| Situación | Efecto en la utilidad | Efecto en la caja |
|---|---|---|
| Vendes 10.000 con cobro a 60 días | Suma 10.000 este mes | No entra nada hasta dentro de dos meses |
| Compras mercadería al contado para vender el mes que viene | Todavía no es costo (se registra cuando vendes) | Sale todo el dinero hoy |
| Compras una máquina de 12.000 | Solo cuenta la amortización del mes | Sale el pago completo (o la cuota) |
| Pagas la parte de capital de un préstamo | No es gasto | Es una salida de dinero |
| Recibes un préstamo de 5.000 | No es ingreso | Entran 5.000 a la cuenta |
| Pagas impuestos trimestrales | Se reparten en los meses que corresponden | Sale todo junto en la fecha de vencimiento |
Cada fila de esta tabla abre una distancia entre lo que dice el estado de resultados y lo que hay en el banco. Si tu negocio crece rápido, vende a crédito o compra stock por adelantado, esa distancia puede ser enorme. Por eso conviene mirar las dos cosas: la utilidad te dice si el negocio es viable, la caja te dice si va a sobrevivir el mes. En nuestra guía sobre cómo calcular el punto de equilibrio verás la misma diferencia aplicada al equilibrio contable y al de caja.
Tipos de flujo de caja: operativo, de inversión y de financiamiento
En contabilidad formal, el estado de flujos de efectivo (regulado por la norma internacional NIC 7) separa los movimientos en tres grupos. Para una pyme pequeña no es obligatorio usar esta clasificación en la planilla de gestión, pero ayuda mucho a leer qué está pasando:
- Flujo operativo: el dinero que generan o consumen las actividades del día a día. Cobros a clientes, pagos a proveedores, sueldos, alquiler, servicios e impuestos. Es el corazón del negocio: si este flujo es negativo de forma sostenida, el negocio está consumiendo dinero para funcionar.
- Flujo de inversión: compras y ventas de activos de largo plazo, como maquinaria, vehículos, computadoras o un local. Suele ser negativo en las etapas de crecimiento y no es una mala señal en sí mismo.
- Flujo de financiamiento: préstamos recibidos y devueltos, aportes de los socios y retiros de dinero de los dueños. Muestra cómo se financia el negocio cuando el flujo operativo no alcanza.
Método directo y método indirecto
También vas a leer sobre dos métodos para presentar el flujo operativo. El método directo lista los cobros y pagos tal como ocurren, y es el que usan casi todas las pymes para gestionar el día a día porque se entiende de un vistazo. El método indirecto parte de la utilidad del estado de resultados y la ajusta (suma la amortización, resta el aumento de cuentas por cobrar, etcétera) hasta llegar a la caja. La NIC 7 admite los dos. Para tomar decisiones semanales y mensuales, el directo es el más práctico, y es el que usamos aquí.
Cómo hacer un flujo de caja paso a paso
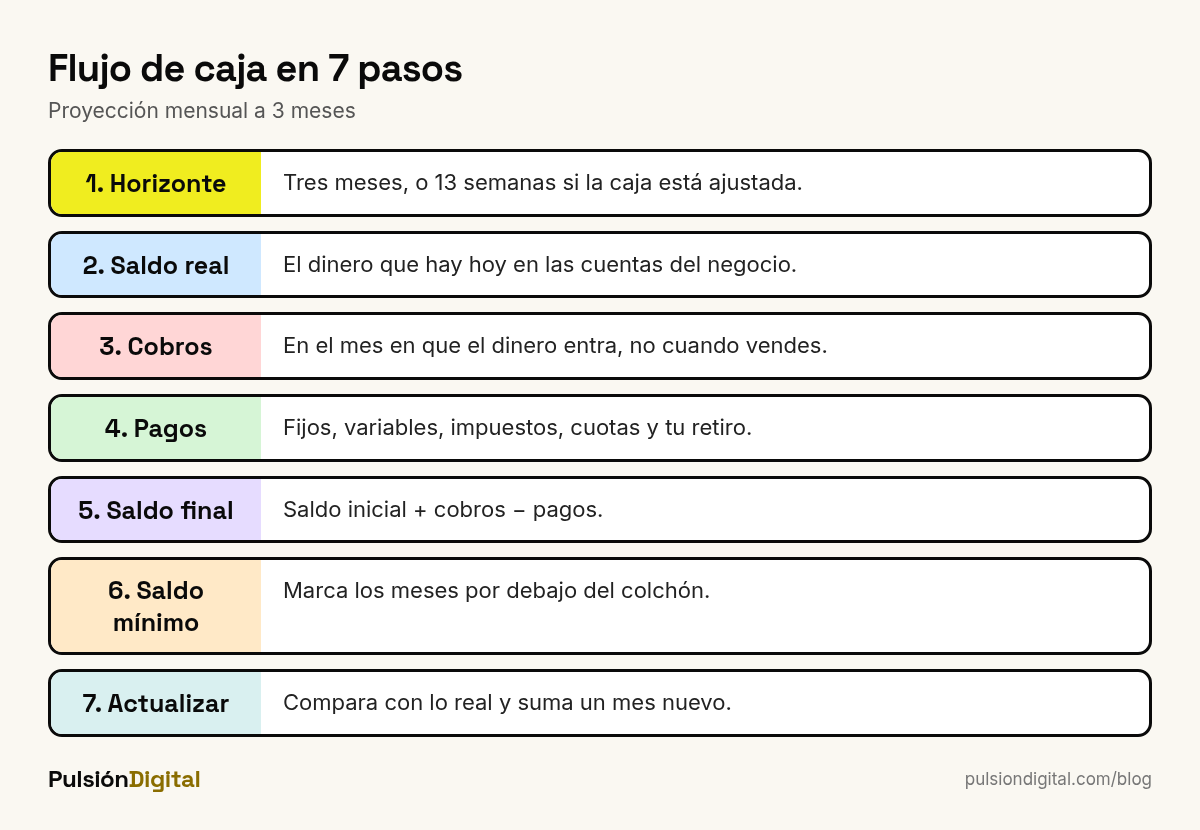
Este es el método que puedes aplicar a cualquier pyme, desde un comercio de barrio hasta una consultora con varios empleados. Hazlo en una hoja de cálculo con los meses en columnas y los conceptos en filas.
Paso 1: define el período y el horizonte
Para empezar, lo más útil es una proyección mensual a tres meses: es lo bastante corta para estimar con cierta precisión y lo bastante larga para darte tiempo de reaccionar. Si tu caja es muy ajustada o tus cobros son irregulares, pasa a una vista semanal: muchas empresas trabajan con una proyección de 13 semanas, que equivale a un trimestre. Para planes de inversión o de crecimiento, extiéndela a 12 meses.
Paso 2: parte del saldo real
El saldo inicial es el dinero que tienes hoy en todas las cuentas del negocio y en efectivo. No uses el saldo de la contabilidad ni una estimación: abre el banco y anota la cifra real. Si mezclas la cuenta del negocio con la personal, este es el momento de separarlas; nuestras 10 claves para organizar las finanzas personales te ayudan a ordenar el otro lado.
Paso 3: lista los cobros previstos, en la fecha en que entran
Anota cada fuente de ingreso de dinero en el mes en que esperas cobrar, no en el que vendes:
- Ventas al contado (efectivo, tarjeta de débito, transferencias inmediatas).
- Cobro de facturas emitidas, según el plazo real de cada cliente. Si un cliente dice «30 días» y siempre paga a los 45, usa 45.
- Liquidaciones de tarjetas de crédito o plataformas de pago, con su demora y ya descontada la comisión.
- Otros ingresos: préstamos que vas a recibir, aportes de socios, venta de un equipo usado.
Paso 4: lista los pagos previstos, también en su fecha
Aquí es donde más se equivocan los negocios, porque los pagos pequeños o poco frecuentes se olvidan. Revisa los extractos de los últimos tres a seis meses y anota:
- Pagos fijos mensuales: alquiler, sueldos y cargas sociales, servicios, software, contador, seguros.
- Pagos variables: proveedores de mercadería o insumos, comisiones, envíos.
- Pagos no mensuales: impuestos trimestrales o anuales, aguinaldos o pagas extra, renovaciones anuales de licencias, mantenimiento de equipos.
- Financiamiento: cuotas de préstamos (capital e intereses) y retiros de los dueños.
- Inversiones previstas: equipos, mobiliario, reformas.
Paso 5: calcula el flujo neto y el saldo final
Para cada mes: flujo neto = total de cobros − total de pagos, y saldo final = saldo inicial + flujo neto. El saldo final de cada mes pasa a ser el saldo inicial del siguiente. Esta cadena es la que convierte una lista de números en una proyección.
Paso 6: fija un saldo mínimo y marca las alertas
Decide cuánto dinero quieres tener siempre en la cuenta como colchón, por ejemplo el equivalente a dos semanas o un mes de pagos habituales. Cualquier mes en el que el saldo final quede por debajo de ese mínimo es una alerta; si queda negativo, es un problema que tienes que resolver antes de que llegue.
Paso 7: compara lo real con lo proyectado y actualiza
Al cerrar cada mes, coloca al lado lo que realmente pasó y anota las diferencias. ¿Un cliente pagó tarde? ¿Un gasto fue mayor? Ajusta los supuestos y agrega un mes nuevo al final, para que siempre tengas tres meses por delante. Una proyección que no se actualiza deja de ser útil en pocas semanas.
Ejemplo: flujo de caja proyectado a 3 meses de una pyme
Veamos un caso completo. Es un ejemplo ilustrativo, con números redondos para que puedas seguir cada cuenta: Sofía tiene una pequeña imprenta con dos empleados. Vende al público en el mostrador (cobra al contado) y a empresas (que le pagan a 30 días). Acaba de cerrar el mejor pedido de su historia: 12.000 en folletos y catálogos para una cadena de tiendas, que va a producir en el Mes 2. La cadena paga a 60 días, es decir, en el Mes 4. Para producirlo, Sofía tiene que comprar papel y tinta extra por 5.000, al contado, en el Mes 2.
Tiene 4.000 en la cuenta y quiere saber si puede asumir el pedido sin problemas. Este es su flujo de caja proyectado:
| Concepto | Mes 1 | Mes 2 | Mes 3 |
|---|---|---|---|
| Saldo inicial | 4.000 | 4.500 | 0 |
| Ventas de mostrador (contado) | 4.800 | 4.800 | 4.800 |
| Cobro de facturas a empresas (a 30 días) | 5.000 | 5.000 | 5.000 |
| Total de cobros | 9.800 | 9.800 | 9.800 |
| Papel, tinta y materiales habituales | 3.000 | 3.000 | 3.000 |
| Materiales del pedido grande | 0 | 5.000 | 0 |
| Sueldos con cargas | 4.000 | 4.000 | 4.000 |
| Alquiler | 1.200 | 1.200 | 1.200 |
| Servicios, software y contador | 600 | 600 | 600 |
| Cuota del préstamo | 500 | 500 | 500 |
| Impuestos (pago trimestral) | 0 | 0 | 1.500 |
| Total de pagos | 9.300 | 14.300 | 10.800 |
| Flujo neto | +500 | −4.500 | −1.000 |
| Saldo final | 4.500 | 0 | −1.000 |
Comprobación del Mes 2: 4.500 + 9.800 − 14.300 = 0. Comprobación del Mes 3: 0 + 9.800 − 10.800 = −1.000.
Lo que muestra la proyección
- El Mes 2 es el de mayores ventas de la historia de la imprenta. Sofía factura 4.800 + 5.000 + 12.000 = 21.800. Sin contar intereses ni impuestos, su ganancia de ese mes es de 8.000 (21.800 − 8.000 de materiales − 4.000 de sueldos − 1.200 de alquiler − 600 de servicios). En los papeles, un mes excelente.
- Y, sin embargo, termina el Mes 2 con la cuenta en cero y el Mes 3 con un faltante de 1.000, justo cuando vencen los impuestos. Los 12.000 del pedido recién llegan en el Mes 4.
- El problema no es de rentabilidad, es de calendario. El dinero sale antes de que entre. Esta es exactamente la situación de un negocio que vende bien y aun así se queda sin efectivo.
Lo valioso es que Sofía lo descubre antes de aceptar el pedido, con dos meses de margen para negociar. Sin la proyección, se habría enterado el día que el banco rechazara un pago.
Qué hacer cuando el flujo de caja da negativo
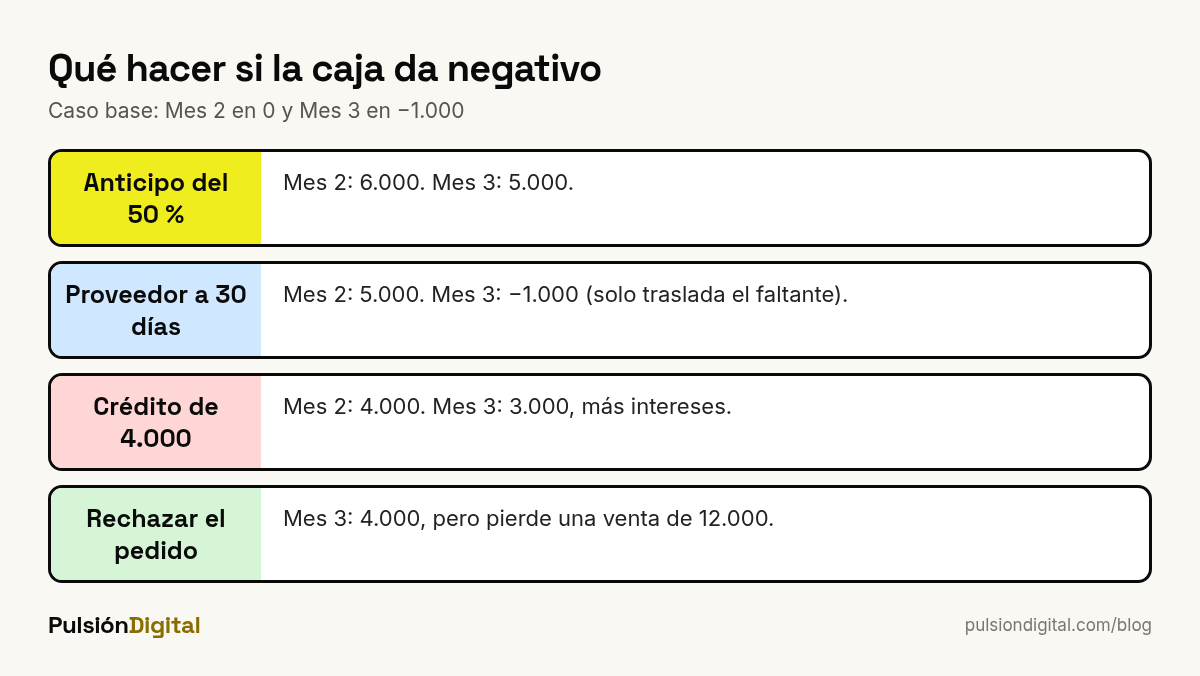
Sofía decide que quiere mantener un saldo mínimo de 3.000 en todo momento, que equivale a casi 10 días de sus pagos habituales (9.300 al mes son unos 310 por día). Con la proyección en la mano, evalúa cuatro alternativas:
| Alternativa | Saldo final Mes 2 | Saldo final Mes 3 | Costo o riesgo |
|---|---|---|---|
| Caso base (sin cambios) | 0 | −1.000 | No puede pagar los impuestos a tiempo |
| A. Pedir un anticipo del 50 % del pedido (6.000 en el Mes 2) | 6.000 | 5.000 | Hay que negociarlo con el cliente |
| B. Pagar los materiales del pedido a 30 días | 5.000 | −1.000 | Solo traslada el faltante al Mes 3 |
| C. Usar una línea de crédito de 4.000 en el Mes 2 y devolverla en el Mes 4 | 4.000 | 3.000 | Paga intereses (no incluidos en el cálculo) |
| D. Rechazar el pedido | 5.000 | 4.000 | Pierde una venta de 12.000 y un cliente grande |
Comprobación de la alternativa A: Mes 2 = 4.500 + 9.800 + 6.000 − 14.300 = 6.000; Mes 3 = 6.000 + 9.800 − 10.800 = 5.000. Los 6.000 restantes llegan en el Mes 4.
La alternativa B es una trampa frecuente: estirar el pago a un proveedor parece una solución, pero si los 12.000 no llegan antes, el faltante solo cambia de mes. La proyección lo hace evidente. Sofía elige primero la A y, si el cliente no acepta, la C como respaldo: con eso llega al Mes 4 sin sobresaltos.
Las palancas para mejorar el flujo de caja
Más allá del caso de Sofía, estas son las palancas que puede mover cualquier pyme. Fíjate que ninguna exige vender más:
- Cobrar antes: anticipos, señas, descuentos por pronto pago, facturar en el momento y hacer seguimiento de las facturas vencidas.
- Pagar más tarde, sin romper la relación: negociar plazos con proveedores, siempre dentro de lo acordado.
- Reducir el stock inmovilizado: la mercadería en el depósito es dinero que no está en la cuenta.
- Escalonar los pagos grandes: repartir inversiones o compras importantes en varios meses.
- Financiar el desfase, no la pérdida: un crédito de corto plazo tiene sentido para cubrir un hueco temporal con cobros asegurados, como el de Sofía. Si el problema es que el negocio pierde dinero, el crédito solo lo agranda. Si estás evaluando opciones, revisa nuestra guía sobre cómo financiar un emprendimiento.
Cómo hacer un flujo de caja en Excel
Una hoja de cálculo te permite cambiar un supuesto (un cobro que se atrasa, un gasto nuevo) y ver al instante cómo se mueve el saldo de los meses siguientes. Arma esta estructura, con los conceptos en la columna A y los meses en las columnas B, C y D:
| Fila | Concepto (columna A) | Fórmula en el Mes 1 (columna B) | Fórmula en el Mes 2 (columna C) |
|---|---|---|---|
| 2 | Saldo inicial | 4000 (escrito a mano) | =B16 |
| 3 a 4 | Cobros, uno por fila | Montos previstos | Montos previstos |
| 5 | Total de cobros | =SUMA(B3:B4) | =SUMA(C3:C4) |
| 6 a 12 | Pagos, uno por fila | Montos previstos | Montos previstos |
| 13 | Total de pagos | =SUMA(B6:B12) | =SUMA(C6:C12) |
| 14 | Flujo neto | =B5-B13 | =C5-C13 |
| 15 | Saldo mínimo deseado | 3000 | =B15 |
| 16 | Saldo final | =B2+B14 | =C2+C14 |
La fórmula clave es la de la celda C2: el saldo inicial de cada mes apunta al saldo final del mes anterior. Copia la columna C hacia la derecha para agregar meses, y la cadena se mantiene sola.
Tres mejoras que valen la pena:
- Alertas visuales: selecciona la fila del saldo final y aplica un formato condicional (en la pestaña Inicio, botón Formato condicional, elige la regla para resaltar las celdas con un valor menor que el que indiques) para que se pinte de rojo cuando el saldo quede por debajo del mínimo.
- Una hoja de movimientos: en lugar de escribir los montos a mano, registra cada cobro y pago en otra hoja con columnas de mes, tipo y monto, y resume con
SUMAR.SI.CONJUNTO. Por ejemplo,=SUMAR.SI.CONJUNTO(Movimientos!C:C;Movimientos!A:A;"Mes 1";Movimientos!B:B;"Alquiler")suma todos los pagos de alquiler del Mes 1. El primer argumento es siempre el rango que se suma, y después van los pares de rango y condición. - Columnas de real y desvío: al lado de cada mes proyectado, agrega una columna con lo que pasó de verdad y otra con la diferencia. Es la forma más rápida de mejorar tus estimaciones mes a mes.
Según tu configuración regional, el separador de argumentos puede ser la coma en lugar del punto y coma, y en Excel en inglés las funciones se llaman SUM y SUMIFS. Si las fórmulas todavía te cuestan, empieza por nuestra guía sobre cómo hacer fórmulas en Excel.
Por qué la caja importa tanto: lo que dicen los datos
Dos estudios ayudan a dimensionar el tema, cada uno con sus límites.
CB Insights: quedarse sin capital es el final más frecuente de las startups
En marzo de 2026, la firma de análisis CB Insights publicó un informe sobre las principales razones por las que fracasan las startups. Analizó publicaciones de cierre, entrevistas a fundadores y anuncios de 431 startups financiadas con capital de riesgo que cerraron desde 2023. La causa que encabeza la lista es «se quedaron sin capital», presente en el 70 % de los casos. Le siguen la falta de encaje entre producto y mercado (43 %), el mal momento o las condiciones macroeconómicas (29 %) y una economía unitaria insostenible (19 %).
El propio informe aclara algo que conviene leer con atención: quedarse sin capital es casi siempre la causa final del cierre, no el problema de fondo. Las otras causas explican por qué se acabó el dinero. Y hay que tener presente que habla de startups financiadas con capital de riesgo, no de pymes tradicionales. Aun así, la lección vale para cualquier negocio: casi todos los problemas terminan, tarde o temprano, expresándose en la caja. Un flujo de caja proyectado no arregla un mal producto, pero te avisa con tiempo de que el dinero no va a alcanzar, y ese tiempo es el que permite corregir el rumbo.
JPMorgan Chase Institute: el colchón típico de una pequeña empresa es de 27 días
En 2016, el JPMorgan Chase Institute publicó el estudio Cash is King: Flows, Balances, and Buffer Days, basado en 470 millones de transacciones de 597.000 pequeñas empresas de Estados Unidos entre febrero y octubre de 2015. Su hallazgo central: la pequeña empresa mediana tenía 27 «días de colchón de caja», definidos como la cantidad de días de pagos que podría cubrir con su saldo si dejaran de entrar cobros. Además, el 25 % de las empresas tenía menos de 13 días, y otro 25 % tenía más de 62.
Puedes calcular tu propio indicador: divide tu saldo actual por tus pagos diarios promedio. Sofía, al final del Mes 1, tenía 4.500 en la cuenta y pagos habituales de unos 310 por día: 4.500 ÷ 310 = 14,5 días. Es una cifra que vale la pena seguir cada mes como KPI de tu negocio.
Errores comunes al hacer un flujo de caja
- Anotar las ventas en lugar de los cobros. Es el error más frecuente y el más peligroso. Una venta a 60 días no es dinero hasta dentro de 60 días.
- Ser optimista con los plazos de cobro. Usa el plazo en que tus clientes pagan de verdad, no el que figura en la factura.
- Olvidar los pagos no mensuales. Impuestos, pagas extra, seguros anuales y renovaciones son los que provocan los sustos. Revisa al menos un año de extractos para encontrarlos.
- Olvidar tu propio retiro. Si vives del negocio, lo que retiras es una salida de dinero y tiene que estar en la proyección.
- Mezclar la cuenta personal y la del negocio. Si pagas gastos de casa con la cuenta de la empresa (o al revés), el flujo de caja deja de reflejar la realidad.
- No dejar un saldo mínimo. Planificar para llegar a cero es planificar para quedarte sin margen ante el primer imprevisto.
- Hacerlo una vez y no actualizarlo. El flujo de caja es una herramienta viva: compáralo con lo real y agrega un mes nuevo cada vez que cierras uno.
- Confundir caja con rentabilidad. Tener dinero en la cuenta no significa que el negocio gane, ni ganar significa tener dinero. Mira las dos cosas.
Ejercicio práctico: tu primer flujo de caja en una tarde
Reserva unas dos horas, abre los extractos bancarios de los últimos tres meses y una hoja de cálculo, y sigue este plan:
| Tiempo | Qué haces | Resultado |
|---|---|---|
| 0–20 min | Anota el saldo actual de todas las cuentas del negocio y arma la estructura de la planilla con tres meses en columnas. | Saldo inicial y planilla lista |
| 20–50 min | Revisa los extractos y lista todos los pagos: fijos, variables, no mensuales, cuotas y tu retiro. | Lista completa de pagos |
| 50–80 min | Lista los cobros previstos: ventas al contado promedio y facturas pendientes, cada una en el mes en que esperas cobrarla de verdad. | Lista de cobros con fechas realistas |
| 80–100 min | Completa las fórmulas de totales, flujo neto y saldo final, y fija tu saldo mínimo. | Proyección a tres meses |
| 100–120 min | Busca el mes más ajustado y prueba dos escenarios: un cliente grande que paga un mes tarde y un gasto imprevisto. | Un plan de acción para el peor mes |
Después, conviértelo en rutina: 30 minutos al cierre de cada mes para cargar lo real, comparar y agregar un mes nuevo. Si quieres que una IA te ayude, puedes pedirle que te arme la estructura de la planilla o que revise si olvidaste algún tipo de pago habitual en tu rubro, pero los montos y las fechas tienen que salir de tus extractos: la IA no conoce tus clientes ni tus facturas. Y si todavía estás en la etapa de lanzar el negocio, combina este ejercicio con nuestra guía sobre cómo emprender un negocio en 15 pasos.
Cómo lo aprendes en Pulsión Digital
El curso Finanzas para Pymes sigue el caso de Martín, dueño de un taller de reparación de electrodomésticos con seis empleados, que factura bien pero nunca separó el dinero del negocio del propio. A lo largo de 10 clases construyes un sistema financiero simple para tu pyme:
- Por qué las finanzas del negocio no son las mismas que las personales
- Estado de resultados: qué es y cómo armarlo mes a mes
- Costos fijos, costos variables y el punto de equilibrio
- Necesidad Operativa de Fondos: por qué un negocio rentable se puede quedar sin caja
- Flujo de caja versus rentabilidad: por qué no son lo mismo
- Cómo medir la rentabilidad: margen bruto, operativo y neto
- Rentabilidad sobre qué: ROE y ROA
- Precios: cómo definirlos sin perder margen
- Financiamiento: cuándo pedir capital externo y cuándo no
- El sistema financiero completo de la pyme, integrado mes a mes
Además:
- Avanzas a tu propio ritmo, con clases breves que puedes encajar en tu semana.
- Cada clase tiene un examen para confirmar lo aprendido antes de seguir.
- Tienes un tutor con IA para resolver dudas con tus propios números.
- Compartes el camino con una comunidad de personas con intereses parecidos.
- Recibes un certificado al terminar.
Si quieres que tu planilla de flujo de caja sea sólida y no se rompa cuando alguien agrega una fila, el curso Excel para el Trabajo Real te enseña fórmulas, tablas dinámicas, validaciones y plantillas reutilizables mes a mes. Y como el primer paso de una caja sana es separar el dinero del negocio del tuyo, el curso de Finanzas Personales te ayuda a armar tu presupuesto y tu fondo de emergencia.
Preguntas frecuentes sobre el flujo de caja
¿Qué es un flujo de caja y para qué sirve?
Es el registro de todo el dinero que entra y sale de un negocio en un período. Sirve para saber cuánto efectivo vas a tener disponible, anticipar los meses en que te va a faltar dinero y decidir con tiempo cómo cubrirlo: cobrar antes, negociar plazos, postergar una compra o pedir financiamiento.
¿Cuál es la fórmula del flujo de caja?
Flujo neto = total de cobros − total de pagos del período. Saldo final = saldo inicial + flujo neto. El saldo final de un período se convierte en el saldo inicial del siguiente, y así se encadena la proyección mes a mes.
¿Cuál es la diferencia entre flujo de caja y utilidad?
La utilidad mide si el negocio gana dinero: registra las ventas cuando se hacen y los gastos cuando corresponden. El flujo de caja mide el dinero que realmente entra y sale, en la fecha en que se cobra o se paga. Por eso un negocio puede tener ganancias y quedarse sin efectivo, por ejemplo si vende a plazo y compra al contado.
¿Qué es un flujo de caja proyectado?
Es una estimación de los cobros y pagos de los próximos meses o semanas, construida a partir del saldo actual, las facturas pendientes, las ventas esperadas y los pagos comprometidos. Para una pyme, una buena práctica es mantener siempre al menos tres meses proyectados y actualizarlos al cierre de cada mes.
¿Cada cuánto hay que actualizar el flujo de caja?
Como mínimo una vez al mes, al cierre, comparando lo proyectado con lo real y agregando un mes nuevo al final. Si la caja está muy ajustada o los cobros son irregulares, conviene pasar a una revisión semanal con una proyección de 13 semanas.
¿Qué hago si mi flujo de caja da negativo?
Primero, identifica en qué mes y por cuánto. Luego evalúa opciones antes de que llegue ese mes: pedir anticipos a clientes, acelerar el cobro de facturas vencidas, negociar plazos con proveedores, escalonar compras grandes o usar un crédito de corto plazo si el faltante es temporal y los cobros que lo cubren están asegurados.
Conclusión
Hacer un flujo de caja es anotar, mes a mes, lo que vas a cobrar y lo que vas a pagar en la fecha real en que ocurre, partiendo del saldo que tienes hoy. Es una herramienta simple que responde a la pregunta que más pesa en una pyme: ¿va a alcanzar el dinero? El caso de Sofía muestra por qué importa: su mejor mes en ventas era también el que la dejaba sin caja, y la proyección le dio dos meses para resolverlo. Con datos como los de CB Insights, que ubican la falta de capital como el final más frecuente de las startups que cierran, no hace falta esperar a tener un problema para empezar. Haz hoy el ejercicio de una tarde y, cuando quieras construir un sistema financiero completo para tu negocio, el curso Finanzas para Pymes de Pulsión Digital te acompaña paso a paso.
Fuentes consultadas
- CB Insights. The top 9 reasons startups fail (marzo de 2026; 431 startups financiadas con capital de riesgo que cerraron desde 2023).
- JPMorgan Chase Institute. Cash is King: Flows, Balances, and Buffer Days (septiembre de 2016).
- Microsoft Support. Sumar valores basados en varias condiciones (función SUMAR.SI.CONJUNTO).