- Actualizado: octubre 11, 2026
Cómo calcular el punto de equilibrio de tu negocio (con ejemplo)
Saber cómo calcular el punto de equilibrio es la diferencia entre llevar un negocio a ciegas y saber exactamente cuánto tienes que vender cada mes para no perder dinero. No hace falta ser contador: con tres números (tus costos fijos, tu precio y tu costo variable por unidad) puedes responder la pregunta que más pesa en una pyme: ¿cuánto necesito vender para cubrir todo? 📊
Respuesta corta: el punto de equilibrio se calcula dividiendo los costos fijos del período por el margen de contribución unitario, que es el precio de venta menos el costo variable por unidad. El resultado son las unidades que debes vender para no ganar ni perder. Para obtenerlo en dinero, divide los costos fijos por el margen de contribución expresado como porcentaje del precio.
En esta guía vas a ver la fórmula explicada sin jerga, cómo separar costos fijos y variables (la parte donde más se equivocan los negocios), qué es el margen de contribución, un caso completo de una pyme con todas las cuentas a la vista, cómo usar el resultado para decidir precios y metas de venta, la versión con varios productos, la diferencia entre equilibrio contable y de caja, cómo armarlo en Excel y un ejercicio para calcular el tuyo hoy.
¿Quieres ordenar los números de tu negocio paso a paso y a tu ritmo?
Qué es el punto de equilibrio
El punto de equilibrio (en inglés, break-even point) es el nivel de ventas en el que los ingresos totales de un negocio son exactamente iguales a sus costos totales. En ese punto no hay ganancia ni pérdida. La Administración de Pequeñas Empresas de Estados Unidos (SBA) lo define justamente así: el punto en el que el costo total y el ingreso total son iguales, sin pérdida ni ganancia para tu negocio.
Dicho de otra forma, es una línea en el suelo. Por debajo de esa línea, cada mes pierdes dinero aunque estés vendiendo. Por encima, cada venta adicional empieza a dejar ganancia. Conocer dónde está esa línea te permite:
- Fijar metas de venta realistas, mensuales y diarias, en lugar de «vender lo más posible».
- Evaluar precios antes de cambiarlos: cuánto más tendrías que vender si haces un descuento, o cuánto menos si subes el precio.
- Decidir gastos nuevos, como un local más grande o un empleado extra, sabiendo cuántas ventas más te exigirán.
- Validar una idea antes de lanzarla: si el punto de equilibrio está muy por encima de lo que el mercado puede comprarte, el problema está en el modelo, no en el esfuerzo.
El punto de equilibrio se puede expresar de dos maneras: en unidades (cuántos productos o servicios tienes que vender) o en dinero (cuánto tienes que facturar). Las dos salen de la misma lógica, como verás enseguida.
La fórmula del punto de equilibrio, en unidades y en dinero
La fórmula clásica, la misma que publica la SBA en su guía para calcular costos de un negocio, es:
Punto de equilibrio en unidades = Costos fijos ÷ (Precio de venta unitario − Costo variable unitario)
Punto de equilibrio en dinero = Costos fijos ÷ Razón de margen de contribución
Razón de margen de contribución = (Precio − Costo variable unitario) ÷ Precio
El denominador de la primera fórmula, precio menos costo variable, tiene nombre propio: margen de contribución unitario. Es lo que te queda de cada venta, después de pagar lo que esa venta te costó, para «contribuir» a pagar los costos fijos. Cuando la suma de esas contribuciones alcanza los costos fijos del mes, llegaste al equilibrio.
Un ejemplo rápido para fijar la idea: si tus costos fijos son 3.000 al mes, vendes a 10 y cada unidad te cuesta 4 en materiales, cada venta deja 6 de margen. Necesitas 3.000 ÷ 6 = 500 unidades para cubrir el mes. En dinero: la razón de margen es 6 ÷ 10 = 60 %, y 3.000 ÷ 0,60 = 5.000, que es exactamente 500 unidades × 10. Las dos fórmulas siempre deben coincidir; si no coinciden, hay un error en algún número.
Costos fijos y variables: cómo separarlos sin equivocarte
La fórmula es simple. Lo difícil, y donde se cometen la mayoría de los errores, es clasificar bien los costos. La regla para hacerlo es una sola pregunta: si este mes vendo el doble, ¿este costo cambia?
- Costos fijos: no cambian con el volumen de ventas dentro de un período. La SBA los describe como los costos de un período que no varían si sube o baja la producción. Ejemplos: alquiler, sueldos fijos, seguros, honorarios del contador, suscripciones de software, cuota del préstamo (los intereses) y amortización de equipos.
- Costos variables: aumentan o disminuyen en proporción a lo que vendes. Ejemplos: materia prima, envases, comisiones por venta, comisiones de la pasarela de pago o de la tarjeta, envíos a cargo del vendedor.
- Costos mixtos o semivariables: tienen una parte fija y otra variable. La factura de luz de un local con hornos, por ejemplo, tiene un consumo base (iluminación, refrigerador) y un consumo que crece con la producción. Lo correcto es separarlos: la parte base va a fijos y la parte que depende del volumen va a variables.
| Concepto | Tipo | Por qué |
|---|---|---|
| Alquiler del local | Fijo | Pagas lo mismo vendas 100 o 1.000 unidades |
| Sueldo del personal estable | Fijo | No depende del volumen del mes (las horas extra sí serían variables) |
| Materia prima e insumos | Variable | Cada unidad vendida consume una cantidad concreta |
| Envases y embalaje | Variable | Uno por unidad vendida |
| Comisión de tarjeta o pasarela de pago | Variable | Es un porcentaje de cada cobro |
| Comisión de vendedores | Variable | Crece con cada venta cerrada |
| Seguro, contador, software | Fijo | Cuota mensual estable |
| Luz y gas de producción | Mixto | Tiene un consumo base y otro que crece con la producción |
| Amortización de equipos | Fijo | Reparte el costo del equipo en el tiempo, no por unidad vendida |
| Publicidad con presupuesto mensual fijo | Fijo | La decides tú, no cambia con lo vendido (si pagas por venta, sería variable) |
Un consejo práctico: arma la lista a partir de los extractos bancarios y facturas reales de los últimos tres meses, no de memoria. Los gastos pequeños que se olvidan (el dominio de la web, una suscripción anual, la comisión del banco) suelen sumar más de lo que parece. Si todavía no tienes el negocio en marcha, nuestra guía sobre cómo emprender un negocio en 15 pasos te ayuda a ordenar esos costos desde el principio.
Margen de contribución: el número que lo explica todo
Si tuvieras que quedarte con un solo concepto de esta guía, que sea este. El margen de contribución responde a la pregunta: de cada venta, ¿cuánto queda para pagar la estructura y generar ganancia?
- Margen de contribución unitario = Precio − Costo variable unitario. Se expresa en dinero.
- Razón (o porcentaje) de margen de contribución = Margen unitario ÷ Precio. Se expresa en porcentaje y te dice qué parte de cada peso facturado queda libre.
Por qué es tan útil: dos negocios pueden facturar lo mismo y estar en situaciones opuestas. Uno que vende a 10 con costo variable de 8 tiene un margen del 20 %: por cada 100 que factura, solo 20 van a cubrir costos fijos. Otro que vende a 10 con costo variable de 3 tiene un margen del 70 %. Con los mismos costos fijos, el primero necesita vender tres veces y media más que el segundo para llegar al equilibrio (70 ÷ 20 = 3,5).
Por eso el margen de contribución es la palanca más poderosa de una pyme. Mejorarlo, ya sea con un precio mejor, un proveedor más barato o menos desperdicio, baja el punto de equilibrio sin necesidad de vender más. Y es una métrica excelente para seguir mes a mes como KPI de tu negocio.
Cómo calcular el punto de equilibrio paso a paso: el caso de una panadería
Veamos un caso completo. Es un ejemplo ilustrativo, con números redondos para que puedas seguir cada cuenta: Laura tiene una pequeña panadería de barrio que vende, sobre todo, panes de masa madre. Abre 26 días al mes y quiere saber cuántos panes tiene que vender para no perder dinero.
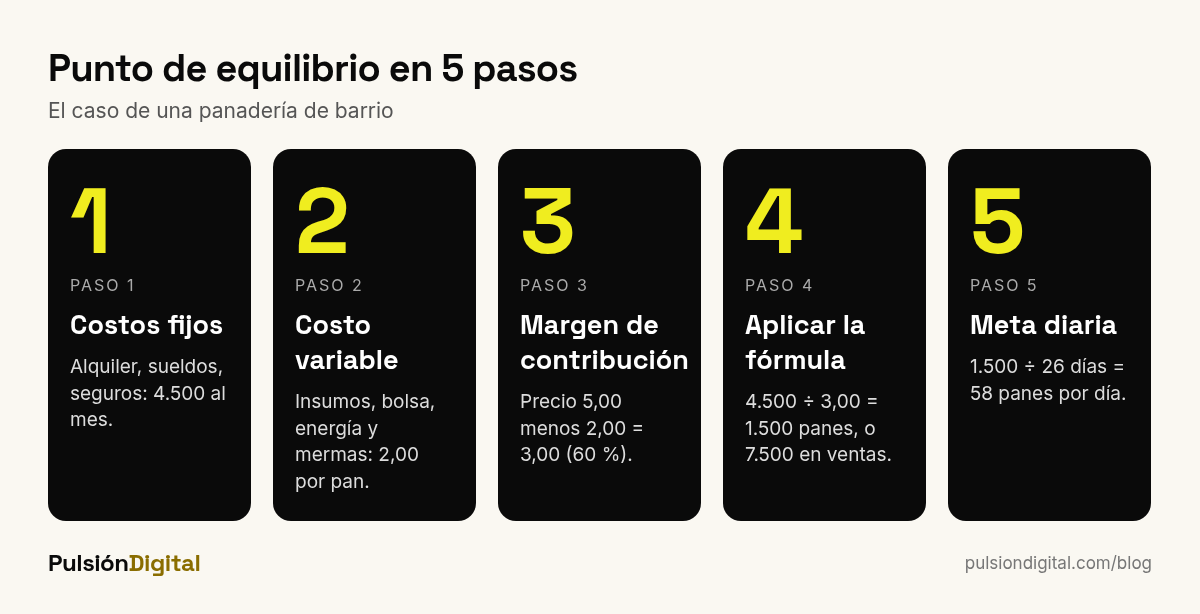
Paso 1: suma los costos fijos del mes
| Costo fijo mensual | Monto |
|---|---|
| Alquiler del local | 1.200 |
| Sueldo de un empleado (con cargas) | 2.400 |
| Servicios base (internet, luz y gas fijos) | 300 |
| Seguro y contador | 250 |
| Software de caja y publicidad fija | 150 |
| Amortización del horno | 200 |
| Total de costos fijos | 4.500 |
Comprobación: 1.200 + 2.400 + 300 + 250 + 150 + 200 = 4.500. Observa que el sueldo de Laura no aparece: si ella también necesita cobrar un sueldo, debe sumarlo como costo fijo. Es uno de los olvidos más frecuentes en negocios pequeños.
Paso 2: calcula el costo variable por unidad
Para cada pan, Laura gasta:
- Harina, masa madre y demás ingredientes: 1,40
- Bolsa de papel: 0,20
- Energía extra del horno por unidad: 0,25
- Mermas (panes que no se venden, prorrateados): 0,15
Costo variable unitario: 1,40 + 0,20 + 0,25 + 0,15 = 2,00.
Paso 3: calcula el margen de contribución
Laura vende cada pan a 5,00. Su margen de contribución unitario es 5,00 − 2,00 = 3,00. Su razón de margen es 3,00 ÷ 5,00 = 60 %: de cada 100 que entran a la caja, 60 quedan para pagar los costos fijos y, después, para ganancia.
Paso 4: aplica la fórmula
- En unidades: 4.500 ÷ 3,00 = 1.500 panes al mes.
- En dinero: 4.500 ÷ 0,60 = 7.500 de facturación mensual. Comprobación: 1.500 × 5,00 = 7.500. Las dos fórmulas coinciden.
Paso 5: tradúcelo a una meta diaria
Un número mensual es difícil de seguir; uno diario, no. 1.500 ÷ 26 días = 57,7, es decir, 58 panes por día (siempre redondea hacia arriba: con 57 te quedarías corto). Ahora Laura sabe que cada día que vende menos de 58 panes, ese día trabajó a pérdida, y cada pan por encima de esa cifra le deja 3,00 de ganancia antes de impuestos.
Paso 6: compara con lo que vendes hoy (margen de seguridad)
Hoy Laura vende unos 1.800 panes al mes. Su ganancia mensual es 1.800 × 3,00 − 4.500 = 5.400 − 4.500 = 900. Y su margen de seguridad, es decir, cuánto podrían caer las ventas antes de entrar en pérdida, es:
(1.800 − 1.500) ÷ 1.800 = 16,7 %.
Si las ventas bajan más de un 16,7 %, la panadería empieza a perder dinero. Es un colchón moderado, y es un dato que pocas guías calculan y que te dice mucho más que «este mes vendimos bien».
Cómo usar el resultado para decidir precios y metas de venta
Aquí está el verdadero valor del cálculo: no es un número para mirar una vez, sino una herramienta para tomar decisiones antes de tomarlas. Estos son los escenarios que Laura evaluó, siempre partiendo de su caso base:
| Escenario | Precio | Costo variable | Costos fijos | Margen unitario | Equilibrio (panes/mes) | Equilibrio (dinero) |
|---|---|---|---|---|---|---|
| Caso base | 5,00 | 2,00 | 4.500 | 3,00 | 1.500 | 7.500 |
| Descuento del 10 % | 4,50 | 2,00 | 4.500 | 2,50 | 1.800 | 8.100 |
| Sube la harina (costo variable +0,50) | 5,00 | 2,50 | 4.500 | 2,50 | 1.800 | 9.000 |
| Aumento del alquiler (+300) | 5,00 | 2,00 | 4.800 | 3,00 | 1.600 | 8.000 |
| Subir el precio a 6,00 | 6,00 | 2,00 | 4.500 | 4,00 | 1.125 | 6.750 |
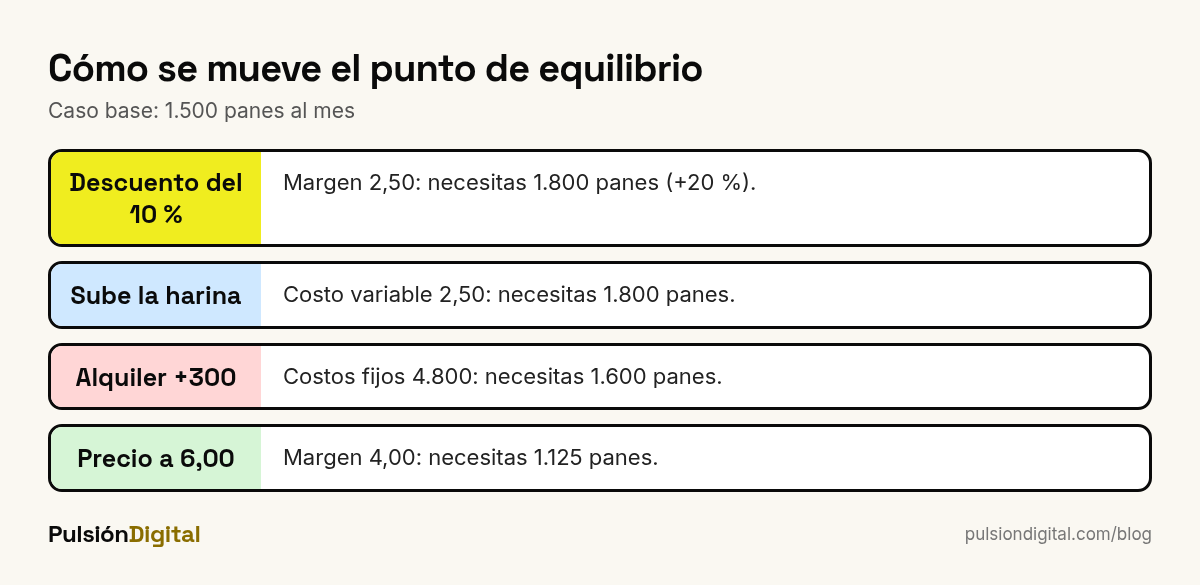
Lo que enseña la tabla
- Un descuento del 10 % exige vender un 20 % más solo para llegar al mismo punto de equilibrio (de 1.500 a 1.800 panes). Y para mantener la ganancia actual de 900, Laura necesitaría vender (4.500 + 900) ÷ 2,50 = 2.160 panes: un 20 % más que los 1.800 que vende hoy. Antes de lanzar una promoción, haz esta cuenta.
- Un aumento de costos variables no absorbido tiene el mismo efecto que un descuento: si la harina sube y no ajustas el precio, tu equilibrio salta de 1.500 a 1.800 panes. Con 1.800 panes vendidos, Laura quedaría exactamente en cero.
- Cada costo fijo nuevo se traduce en ventas extra. Los 300 de aumento del alquiler equivalen a 300 ÷ 3,00 = 100 panes más por mes. Esa es la pregunta correcta ante cualquier gasto fijo: ¿cuántas unidades más necesito para pagarlo?
- Subir el precio baja el equilibrio con fuerza (de 1.500 a 1.125 panes), pero no es gratis: si los clientes compran menos, puedes terminar peor. El punto de equilibrio no te dice cuánto vas a vender a cada precio; te dice cuánto necesitas vender. Esa información, combinada con lo que sabes de tus clientes, es la que te permite decidir.
Cómo fijar una meta de ganancia
El punto de equilibrio también sirve para calcular cuánto vender si quieres ganar una cifra concreta. Solo sumas la ganancia deseada a los costos fijos:
Unidades para una ganancia objetivo = (Costos fijos + Ganancia deseada) ÷ Margen de contribución unitario
Si Laura quiere ganar 1.500 al mes: (4.500 + 1.500) ÷ 3,00 = 2.000 panes al mes, que son 10.000 de facturación (2.000 × 5,00) y 2.000 ÷ 26 = 76,9, o sea 77 panes por día. Esa es una meta de venta concreta y medible, muy distinta de «quiero vender más».
Punto de equilibrio con varios productos
La mayoría de las pymes vende más de un producto, y cada uno tiene su propio margen. En ese caso se usa el margen de contribución ponderado según la mezcla de ventas (lo que en inglés se llama sales mix).
Supón que Laura también vende café y que, de cada 10 unidades que vende, 6 son panes y 4 son cafés:
- Pan: precio 5,00, costo variable 2,00, margen 3,00 (60 % de las unidades).
- Café: precio 2,00, costo variable 0,50, margen 1,50 (40 % de las unidades).
Margen ponderado por unidad = 0,6 × 3,00 + 0,4 × 1,50 = 1,80 + 0,60 = 2,40.
Equilibrio total = 4.500 ÷ 2,40 = 1.875 unidades, que se reparten en 1.125 panes (60 %) y 750 cafés (40 %).
Comprobación: 1.125 × 3,00 = 3.375 y 750 × 1,50 = 1.125. La suma, 3.375 + 1.125 = 4.500, cubre exactamente los costos fijos. En dinero, son 1.125 × 5,00 + 750 × 2,00 = 5.625 + 1.500 = 7.125 de facturación.
La lección: la mezcla importa. Si las ventas se inclinan hacia el producto de menor margen, el punto de equilibrio sube aunque vendas la misma cantidad total de unidades. Por eso conviene revisar la mezcla de ventas cada mes, no solo el total.
Punto de equilibrio contable y de caja: no son lo mismo
Hay un matiz que casi ninguna guía explica y que salva a muchos negocios: el punto de equilibrio que calculamos es contable. Incluye costos que no son salidas de dinero (como la amortización del horno) y deja fuera pagos que sí lo son (como la devolución del capital de un préstamo).
- Equilibrio contable: el que calculamos, 1.500 panes. Te dice si el negocio es rentable.
- Equilibrio de caja: quita los costos que no implican pagar dinero ese mes y suma los pagos que no son gastos. Si Laura no tuviera deudas, quitando los 200 de amortización quedaría (4.500 − 200) ÷ 3,00 = 4.300 ÷ 3,00 = 1.433,3, es decir, 1.434 panes para no quedarse sin efectivo ese mes.
Si, en cambio, Laura devuelve todos los meses una parte del capital de un préstamo, ese pago se suma y el equilibrio de caja puede quedar por encima del contable. Por eso un negocio puede ser rentable en los papeles y, aun así, quedarse sin caja. Si estás pensando en endeudarte para crecer, primero calcula cuántas unidades extra necesitarás para pagar la cuota, y revisa nuestra guía sobre cómo financiar un emprendimiento.
Cómo calcular el punto de equilibrio en Excel
Una hoja de cálculo te ahorra rehacer cuentas cada vez que cambia un precio o un costo. Arma esta estructura en una hoja nueva:
| Celda | Concepto | Contenido |
|---|---|---|
| B1 | Costos fijos mensuales | 4500 |
| B2 | Precio de venta unitario | 5 |
| B3 | Costo variable unitario | 2 |
| B4 | Margen de contribución unitario | =B2-B3 |
| B5 | Razón de margen | =B4/B2 |
| B6 | Equilibrio en unidades | =REDONDEAR.MAS(B1/B4;0) |
| B7 | Equilibrio en dinero | =B1/B5 |
| B8 | Unidades vendidas este mes | 1800 |
| B9 | Ganancia del mes | =B8*B4-B1 |
| B10 | Margen de seguridad | =(B8-B6)/B8 |
Con los datos de Laura, B6 da 1.500, B7 da 7.500, B9 da 900 y B10 da 16,7 % (aplica formato de porcentaje a esa celda). Dos detalles: en algunas configuraciones regionales el separador de argumentos es la coma en lugar del punto y coma, y si tu Excel está en inglés la función se llama ROUNDUP.
Para hacer la pregunta al revés, por ejemplo «¿a qué precio llego al equilibrio vendiendo solo 1.300 panes?», usa la herramienta de búsqueda de objetivos (Goal Seek): en la pestaña Datos, grupo Previsión, elige Análisis de hipótesis y luego Búsqueda de objetivos. Escribe 1300 en B8, indica que la celda B9 (ganancia) debe llegar a 0 cambiando la celda B2 (precio). Excel encontrará 5,46 aproximadamente (4.500 ÷ 1.300 = 3,46 de margen, más 2,00 de costo variable). Según Microsoft, esta herramienta trabaja con un solo valor de entrada variable; para mover varios a la vez existe el complemento Solver.
Si las fórmulas todavía te cuestan, empieza por nuestra guía sobre cómo hacer fórmulas en Excel.
Por qué importa: lo que dicen los datos de supervivencia de negocios
El Bureau of Labor Statistics (BLS) de Estados Unidos publica, dentro de su programa Business Employment Dynamics, una tabla que sigue cada año a los establecimientos privados nuevos para ver cuántos siguen abiertos. Los datos más recientes son claros:
- De los 988.310 establecimientos del sector privado que abrieron en el año terminado en marzo de 2024, 769.449 seguían operando en marzo de 2025. Es una tasa de supervivencia del 77,9 %: algo más de 1 de cada 5 cerró en su primer año.
- De los 767.573 que abrieron en el año terminado en marzo de 2020, solo el 51,4 % seguía en marzo de 2025. Cinco años después, prácticamente la mitad ya no estaba.
Conviene leer estos números con cuidado: el BLS cuenta establecimientos (locales o sedes), no empresas, y no explica por qué cierran. Las causas pueden ser muchas. Pero hay una que sí está en tus manos: abrir o sostener un negocio sin saber cuánto necesita vender para cubrir sus costos. Calcular el punto de equilibrio antes de firmar un alquiler, contratar a alguien o lanzar un producto no garantiza que sobrevivas, pero elimina una de las formas más evitables de fracasar. Si estás en la etapa de diseñar tu propuesta, conviene hacerlo junto con tu modelo de negocio.
Errores comunes al calcular el punto de equilibrio
- Olvidar tu propio sueldo. Si trabajas en tu negocio y necesitas vivir de él, tu retiro es un costo fijo. Sin él, el equilibrio que calculas es engañosamente bajo.
- Clasificar mal los costos mixtos. Poner toda la luz como fija o toda como variable distorsiona el resultado. Sepáralos aunque sea de forma aproximada.
- Ignorar las comisiones de cobro. Si cobras con tarjeta, una plataforma de pago o un marketplace, la comisión es un costo variable que depende del precio. Inclúyela en el costo variable unitario.
- Usar el precio de lista y no el precio real. Si haces descuentos frecuentes, el precio que importa es el precio promedio que efectivamente cobras.
- Calcularlo una vez y olvidarlo. Los costos y precios cambian, sobre todo con inflación. Recalcúlalo al menos cada mes o cada vez que cambie un costo relevante.
- Asumir que todo es lineal. La fórmula supone que el precio y el costo variable son constantes. En la realidad, a partir de cierto volumen puedes conseguir mejores precios de proveedores o necesitar otro empleado. Úsalo como una guía, y recalcula cuando cambie la escala.
- No redondear hacia arriba. Si el resultado es 1.433,3 unidades, necesitas 1.434. Media unidad no se vende.
- Confundir rentabilidad con caja. Estar por encima del equilibrio contable no significa tener dinero en la cuenta. Mira también el equilibrio de caja.
Ejercicio práctico: tu punto de equilibrio en 30 minutos
Reserva media hora, abre tus extractos bancarios y una hoja de cálculo, y sigue este plan:
| Minutos | Qué haces | Resultado |
|---|---|---|
| 0–10 | Lista todos los gastos de los últimos 3 meses y márcalos como fijos, variables o mixtos. Promedia los fijos. | Costos fijos mensuales |
| 10–15 | Elige tu producto o servicio principal y suma todo lo que gastas para entregar una unidad. | Costo variable unitario |
| 15–20 | Calcula el margen de contribución con el precio promedio que realmente cobras. | Margen unitario y razón de margen |
| 20–25 | Aplica la fórmula, redondea hacia arriba y divide por los días que abres. | Meta mensual y meta diaria |
| 25–30 | Compara con tus ventas reales y calcula tu margen de seguridad. Prueba un escenario: un descuento o un costo nuevo. | Una decisión informada |
Una vez que lo tengas, conviértelo en rutina: anota la meta diaria en un lugar visible y revisa el número cada mes. Si quieres que una IA te ayude, puedes pedirle que revise tu clasificación de costos o que te arme la planilla, pero verifica tú cada número: la IA no conoce tus facturas, y un costo mal clasificado cambia todo el resultado.
Cómo lo aprendes en Pulsión Digital
El curso Finanzas para Pymes sigue el caso de Martín, dueño de un taller de electrodomésticos, para enseñarte a separar las finanzas del negocio de las personales y a construir un sistema financiero que puedas revisar mes a mes. Son 10 clases cortas:
- Por qué las finanzas del negocio no son las mismas que las personales
- Estado de resultados: qué es y cómo armarlo mes a mes
- Costos fijos, costos variables y el punto de equilibrio
- Necesidad Operativa de Fondos: por qué un negocio rentable se puede quedar sin caja
- Flujo de caja versus rentabilidad: por qué no son lo mismo
- Cómo medir la rentabilidad: margen bruto, operativo y neto
- Rentabilidad sobre qué: ROE y ROA
- Precios: cómo definirlos sin perder margen
- Financiamiento: cuándo pedir capital externo y cuándo no
- El sistema financiero completo de la pyme, integrado mes a mes
Además:
- Avanzas a tu propio ritmo, con clases breves que puedes encajar en tu semana.
- Cada clase tiene un examen para confirmar lo aprendido antes de seguir.
- Tienes un tutor con IA para resolver dudas con tus propios números.
- Compartes el camino con una comunidad de personas con intereses parecidos.
- Recibes un certificado al terminar.
Si quieres que tu planilla de punto de equilibrio sea sólida, el curso Excel para el Trabajo Real cubre fórmulas esenciales, validación de datos para que la planilla no se rompa, gráficos que comunican y plantillas reutilizables para no empezar de cero cada mes. Y como el primer paso de unas finanzas de negocio sanas es separar el dinero de la empresa del tuyo, el curso de Finanzas Personales te ayuda a armar tu presupuesto, tu fondo de emergencia y tu plan financiero integrado.
Preguntas frecuentes sobre el punto de equilibrio
¿Cuál es la fórmula del punto de equilibrio?
En unidades: costos fijos ÷ (precio de venta unitario − costo variable unitario). En dinero: costos fijos ÷ razón de margen de contribución, donde la razón es (precio − costo variable) ÷ precio. Las dos fórmulas deben dar el mismo resultado si multiplicas las unidades por el precio.
¿Cómo se calcula el punto de equilibrio en unidades?
Suma tus costos fijos del mes, calcula el margen de contribución unitario restando el costo variable al precio y divide los costos fijos por ese margen. Por ejemplo, con costos fijos de 4.500 y un margen de 3 por unidad, necesitas vender 1.500 unidades. Redondea siempre hacia arriba.
¿Qué es el margen de contribución?
Es lo que queda de cada venta después de pagar sus costos variables: precio menos costo variable unitario. Ese dinero «contribuye» a pagar los costos fijos y, una vez cubiertos, se convierte en ganancia. Expresado como porcentaje del precio, se llama razón de margen de contribución.
¿Cómo se calcula el punto de equilibrio con varios productos?
Calcula el margen de contribución de cada producto, pondéralo según su participación en las ventas y divide los costos fijos por ese margen ponderado. El resultado se reparte entre los productos según la misma mezcla. Si la mezcla cambia hacia productos de menor margen, el punto de equilibrio sube.
¿Cada cuánto conviene recalcular el punto de equilibrio?
Al menos una vez al mes y siempre que cambie un costo relevante, el precio o la mezcla de productos. En contextos con inflación, los costos variables cambian rápido y un punto de equilibrio de hace tres meses puede estar muy desactualizado.
¿Qué significa estar por encima del punto de equilibrio?
Que tus ventas cubren todos los costos fijos y variables, y cada unidad adicional deja como ganancia su margen de contribución. La distancia entre tus ventas reales y el equilibrio, en porcentaje, es tu margen de seguridad: cuánto podrían caer las ventas antes de entrar en pérdida.
Conclusión
Calcular el punto de equilibrio es una de las cuentas más simples y más útiles que puede hacer una pyme. Necesitas separar bien tus costos fijos y variables, calcular el margen de contribución y dividir: costos fijos ÷ margen unitario. El resultado te da una meta mensual y diaria, te muestra cuánto colchón tienes con el margen de seguridad y te permite evaluar descuentos, aumentos de precio y gastos nuevos antes de comprometerte. Con datos del BLS que muestran que algo más de uno de cada cinco establecimientos nuevos cierra en su primer año, conocer este número no es un lujo. Haz hoy el ejercicio de 30 minutos y, cuando quieras construir un sistema financiero completo para tu negocio, el curso Finanzas para Pymes de Pulsión Digital te acompaña paso a paso.
Fuentes consultadas
- U.S. Bureau of Labor Statistics, Business Employment Dynamics. Table 7. Survival of private sector establishments by opening year (cohortes de los años terminados en marzo de 2020 y marzo de 2024, datos a marzo de 2025).
- U.S. Bureau of Labor Statistics. Establishment Age and Survival Data.
- U.S. Small Business Administration. Calculate your startup costs (definición y fórmula del punto de equilibrio y del margen de contribución).
- Microsoft Support. Use la búsqueda de objetivo para encontrar el resultado que desea ajustando un valor de entrada.