- Actualizado: octubre 16, 2026
Qué es el estado de resultados y cómo hacerlo en tu pyme
Si quieres saber qué es el estado de resultados, la respuesta corta es esta: es el informe que te dice si tu negocio ganó o perdió dinero en un período. Parece simple, pero muchas pymes facturan bien, trabajan muchísimo y aun así no saben si realmente ganan. Este informe, leído con criterio, responde esa pregunta mes a mes 📊
Respuesta corta: el estado de resultados, también llamado estado de pérdidas y ganancias o cuenta de resultados, es un informe financiero que muestra los ingresos, los costos y los gastos de una empresa durante un período (un mes, un trimestre, un año) y calcula, paso a paso, la utilidad bruta, la utilidad operativa y la utilidad neta, es decir, si el negocio ganó o perdió.
En esta guía lo explicamos línea por línea con un ejemplo de pyme, te mostramos cómo hacerlo en una planilla, cómo leer sus márgenes, en qué se diferencia del flujo de caja y cómo interpretar un estado de resultados real: el de Mercado Libre del segundo trimestre de 2026.
¿Quieres entender los números de tu negocio paso a paso y a tu ritmo?
Qué es el estado de resultados
El estado de resultados es uno de los estados financieros básicos de cualquier empresa, junto con el balance general (o estado de situación financiera) y el estado de flujo de efectivo. Su función es medir el desempeño económico del negocio en un período determinado: cuánto vendió, cuánto le costó vender y cuánto le quedó después de pagar todos los gastos e impuestos.
Recibe varios nombres según el país y el contexto:
- Estado de resultados (el más usado en América Latina).
- Estado de pérdidas y ganancias o P&L, por su sigla en inglés (profit and loss).
- Cuenta de pérdidas y ganancias o cuenta de resultados (habitual en España).
- Estado de resultados integral o estado del resultado, en el lenguaje de las normas internacionales de información financiera (NIIF).
Todos se refieren a lo mismo: una «película» de lo que pasó con los ingresos y los gastos durante un tiempo. El balance, en cambio, es una «foto» de lo que la empresa tiene y debe en un momento puntual.
Para qué sirve el estado de resultados en una pyme
En una empresa grande, el estado de resultados se prepara para accionistas, bancos y autoridades fiscales. En una pyme, además de cumplir con lo contable, es una herramienta de gestión. Bien usado, te permite:
- Saber si el negocio es rentable y no solo si vende mucho.
- Detectar qué parte se come la ganancia: un costo de mercadería que subió, un alquiler desproporcionado o demasiados gastos financieros.
- Comparar períodos: este mes contra el anterior, o contra el mismo mes del año pasado.
- Fijar precios con fundamento, porque ves cuánto margen deja cada peso vendido.
- Pedir un crédito o presentar el negocio a un socio con información ordenada.
- Tomar decisiones a tiempo, antes de que una pérdida pequeña se convierta en un problema.
Si estás en las primeras etapas, te servirá leerlo junto con nuestra guía sobre cómo emprender un negocio en 15 pasos, donde el control de los números es uno de los pilares.
Las partes del estado de resultados, línea por línea
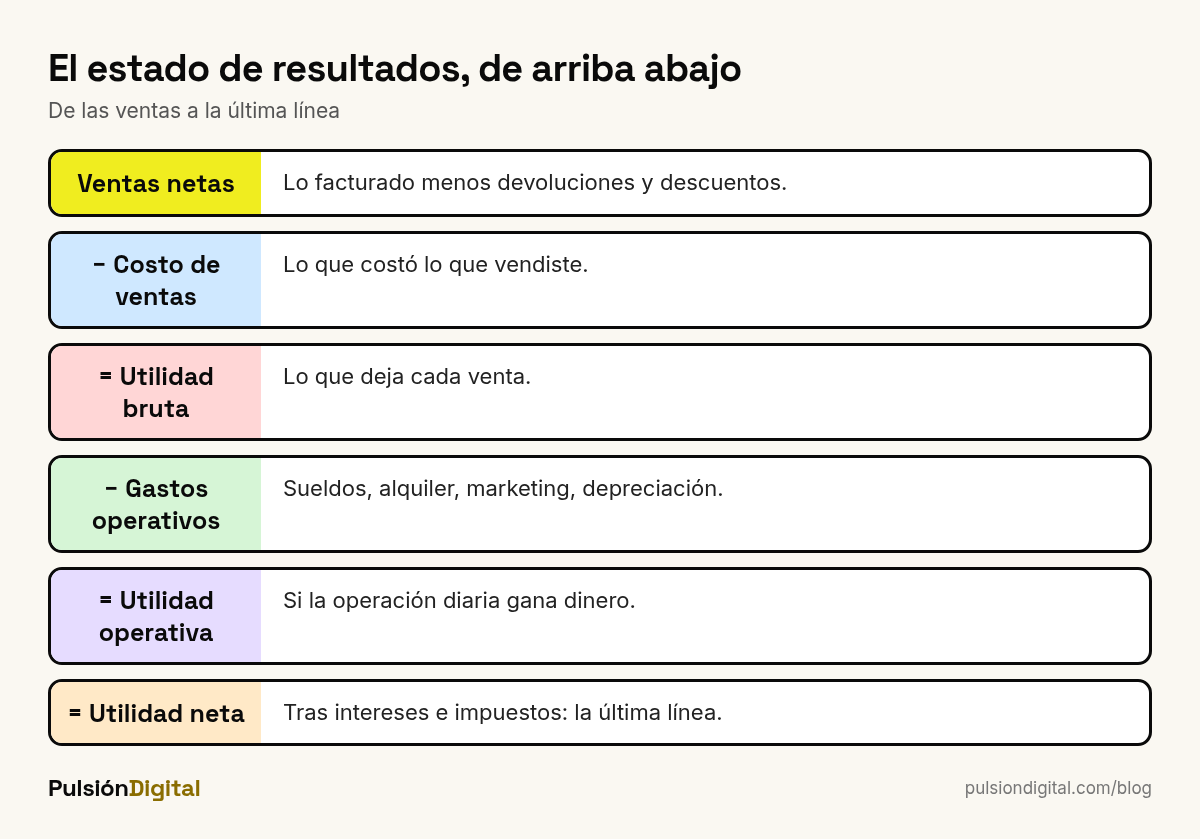
El estado de resultados sigue siempre la misma lógica: parte de las ventas y va restando costos y gastos en un orden determinado. Cada resta deja un subtotal que cuenta algo distinto sobre el negocio.
1. Ingresos por ventas (ventas netas)
Es todo lo que el negocio facturó por su actividad principal en el período, menos las devoluciones, las bonificaciones y los descuentos. Por eso se habla de ventas netas. Importante: se registra cuando se vende, no cuando se cobra. Una venta a 30 días figura este mes aunque el dinero llegue el próximo.
2. Costo de ventas
Es lo que te costó directamente aquello que vendiste: la mercadería, la materia prima, los insumos y, en algunos casos, la mano de obra directa. En un comercio es el costo de los productos vendidos; en un restaurante, los ingredientes; en un servicio, las horas de quien lo presta. Solo se incluye el costo de lo vendido, no de todo lo que compraste.
3. Utilidad bruta (margen bruto)
Utilidad bruta = ventas netas − costo de ventas. Indica cuánto te queda de cada venta para cubrir el resto de los gastos. Si es baja, el problema suele estar en el precio o en el costo de lo que vendes, no en la estructura del negocio.
4. Gastos operativos
Son los gastos necesarios para que el negocio funcione, aunque no estén ligados a cada unidad vendida. Suelen agruparse en:
- Gastos de administración: sueldos administrativos, contador, software, papelería.
- Gastos de venta y marketing: publicidad, comisiones, envíos, plataformas de venta.
- Gastos generales: alquiler, servicios, seguros, mantenimiento.
- Depreciaciones y amortizaciones: la parte del valor de equipos, mobiliario o vehículos que se «consume» en el período.
5. Utilidad operativa (resultado operativo o EBIT)
Utilidad operativa = utilidad bruta − gastos operativos. Es el resultado del negocio en sí, antes de intereses e impuestos. Es probablemente el número más útil para el dueño de una pyme, porque muestra si la operación diaria gana dinero.
6. Resultados financieros y otros
Aquí entran los intereses de préstamos, las comisiones bancarias, las diferencias de cambio y los ingresos que no vienen de la actividad principal (por ejemplo, la venta de un equipo usado).
7. Utilidad antes de impuestos
Es la utilidad operativa más o menos los resultados financieros y otros. Sobre este número se calculan los impuestos a las ganancias.
8. Impuestos y utilidad neta
Utilidad neta = utilidad antes de impuestos − impuesto a las ganancias. Es la famosa «última línea» (bottom line): lo que realmente ganó o perdió el negocio en el período. La tasa del impuesto depende del país y del régimen de cada empresa, así que conviene consultarla con tu contador.
Estado de resultados: ejemplo de una pyme
Veamos un ejemplo ilustrativo. Imagina una cafetería de barrio, a la que llamaremos «Café Aroma», con estos números de un mes. Las cifras son inventadas para el ejemplo y usamos una tasa de impuesto del 25 % solo para simplificar.
| Concepto | Importe ($) | % sobre ventas netas |
|---|---|---|
| Ventas brutas | 20.000 | |
| (−) Devoluciones y descuentos | 500 | |
| Ventas netas | 19.500 | 100,0 % |
| (−) Costo de ventas (café, leche, pastelería, vasos) | 7.800 | 40,0 % |
| Utilidad bruta | 11.700 | 60,0 % |
| (−) Sueldos y cargas sociales | 5.200 | 26,7 % |
| (−) Alquiler | 1.800 | 9,2 % |
| (−) Servicios (luz, agua, internet) | 600 | 3,1 % |
| (−) Marketing y plataformas de delivery | 700 | 3,6 % |
| (−) Contador, software y otros gastos administrativos | 400 | 2,1 % |
| (−) Depreciación de la cafetera y el mobiliario | 300 | 1,5 % |
| Utilidad operativa | 2.700 | 13,8 % |
| (−) Intereses del préstamo | 200 | 1,0 % |
| Utilidad antes de impuestos | 2.500 | 12,8 % |
| (−) Impuesto a las ganancias (25 %, ejemplo) | 625 | 3,2 % |
| Utilidad neta | 1.875 | 9,6 % |
Qué nos dice este estado de resultados, leído con calma:
- De cada 100 pesos vendidos, 60 quedan después de pagar los insumos. Es un margen bruto razonable para una cafetería.
- Los sueldos son el gasto más grande (casi 27 % de las ventas). Cualquier cambio en el equipo impacta mucho en el resultado.
- La operación deja un 13,8 % de margen operativo, y al final el negocio gana casi 10 pesos de cada 100 que vende.
- Si el costo de los insumos subiera un 10 % y no ajustaras precios, el costo de ventas pasaría a 8.580 y la utilidad operativa bajaría a 1.920: casi un 30 % menos de resultado operativo. Ese tipo de sensibilidad es lo que el estado de resultados te ayuda a ver.
¿Y si tu negocio vende servicios?
La estructura es la misma, pero cambia lo que va en el costo de ventas. Piensa en un estudio de diseño con dos diseñadoras. No tiene mercadería: su «costo de ventas» son las horas de trabajo dedicadas a los proyectos de clientes, las licencias de software que se usan en cada encargo y los trabajos que subcontrata (por ejemplo, un fotógrafo o una imprenta). Los gastos operativos serán el alquiler de la oficina, el contador, la publicidad y las horas que nadie factura: reuniones internas, presupuestos que no se aprueban, administración.
En los servicios, el dato que más dice suele ser el porcentaje de horas facturables. Si el equipo pasa demasiado tiempo en tareas que no se cobran, el margen bruto puede verse bien en cada proyecto y aun así la utilidad operativa sale baja. El estado de resultados te muestra el síntoma; el registro de horas te explica la causa.
Cómo hacer un estado de resultados paso a paso
No necesitas ser contador para armar un estado de resultados de gestión mensual. Necesitas orden y constancia. Estos son los pasos:
- Define el período. Para gestionar una pyme, lo ideal es mensual. El anual lo prepara tu contador para los impuestos.
- Reúne la información. Facturas de venta, notas de crédito, facturas de proveedores, recibos de sueldo, extractos bancarios y comprobantes de gastos.
- Calcula las ventas netas. Suma lo facturado en el período y resta devoluciones y descuentos.
- Calcula el costo de ventas. En un negocio con stock: inventario inicial + compras − inventario final. En un servicio: los costos directos de prestarlo.
- Obtén la utilidad bruta. Ventas netas menos costo de ventas.
- Clasifica los gastos operativos en administración, ventas y generales, y agrega la depreciación de tus equipos.
- Obtén la utilidad operativa. Utilidad bruta menos gastos operativos.
- Suma o resta los resultados financieros (intereses, comisiones, diferencias de cambio).
- Calcula los impuestos según tu régimen y obtén la utilidad neta.
- Calcula los márgenes y compáralos con el mes anterior.
Cómo hacerlo en Excel o Google Sheets
Una planilla simple alcanza. Pon los conceptos en la columna A y los importes en la columna B. Si las ventas netas están en B3, el costo de ventas en B4 y los gastos operativos entre B6 y B11, las fórmulas básicas son:
- Utilidad bruta:
=B3-B4 - Total de gastos operativos:
=SUMA(B6:B11) - Utilidad operativa:
=B5-B12(si B5 es la utilidad bruta y B12 el total de gastos) - Margen sobre ventas de cualquier línea:
=B5/$B$3con formato de porcentaje
Usa una columna por mes para ver la evolución de un vistazo. Si las fórmulas te resultan nuevas, revisa nuestra guía de cómo hacer fórmulas en Excel; y si quieres dominar la herramienta, el curso de Excel de Pulsión Digital te lleva desde lo básico hasta tablas dinámicas.
Margen bruto, margen operativo y utilidad neta: cómo leerlos
Los importes absolutos dicen poco si no los relacionas con las ventas. Por eso el análisis se hace con márgenes, que expresan cada utilidad como porcentaje de las ventas netas.
| Indicador | Fórmula | Qué te dice | Si baja, revisa |
|---|---|---|---|
| Margen bruto | Utilidad bruta ÷ ventas netas | Cuánto deja cada venta tras pagar lo vendido | Precios, costos de proveedores, mermas y descuentos |
| Margen operativo | Utilidad operativa ÷ ventas netas | Si la operación del negocio es rentable | Sueldos, alquiler, marketing y gastos fijos que crecieron |
| Margen neto | Utilidad neta ÷ ventas netas | Lo que realmente queda para el dueño o para reinvertir | Deuda, intereses, diferencias de cambio e impuestos |
| Crecimiento de ventas | (Ventas del período ÷ ventas del período anterior) − 1 | Si el negocio se expande | Demanda, competencia, estacionalidad |
No existe un margen «correcto» universal: un supermercado trabaja con márgenes bajos y mucho volumen, mientras que un servicio profesional suele tener márgenes más altos. Lo importante es comparar tu negocio consigo mismo a lo largo del tiempo y con negocios parecidos. Para convertir estos márgenes en metas mensuales, te ayudará nuestra guía sobre qué es un KPI y cómo definirlo.
Estado de resultados vs. flujo de caja: por qué no son lo mismo
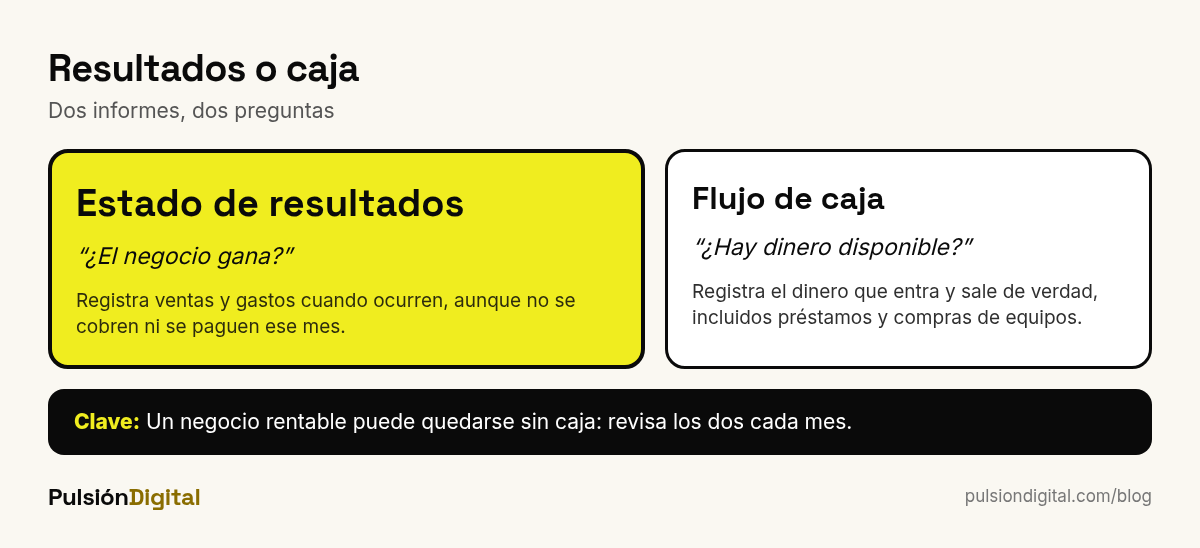
Esta es la confusión más cara en las pymes. El estado de resultados mide si el negocio gana; el flujo de caja mide si tiene dinero disponible. Un negocio puede ser rentable y quedarse sin caja, o tener caja y estar perdiendo dinero.
| Situación | En el estado de resultados | En el flujo de caja |
|---|---|---|
| Vendes a 30 días | La venta figura este mes | El dinero entra el mes próximo |
| Compras una cafetera de 3.000 al contado | Solo aparece la depreciación mensual (por ejemplo, 50) | Salen 3.000 de golpe |
| Devuelves 1.000 del capital de un préstamo | No aparece (solo los intereses) | Salen 1.000 |
| Pagas el seguro anual por adelantado | Se reparte mes a mes | Sale todo el mismo mes |
| Recibes un préstamo | No es un ingreso | Entra dinero |
Volvamos a Café Aroma: ganó 1.875 en el mes, pero si ese mismo mes pagó al contado una cafetera nueva y una cuota de capital del préstamo, su cuenta bancaria pudo terminar con menos dinero que al inicio. Por eso conviene mirar los dos informes juntos. Explicamos el segundo en detalle en nuestra guía de cómo hacer un flujo de caja para tu pyme paso a paso.
Caso real: cómo leer el estado de resultados de Mercado Libre
Las empresas que cotizan en bolsa publican sus estados de resultados cada trimestre, y son un excelente material de práctica. Mercado Libre, que cotiza en el Nasdaq, presentó el 5 de agosto de 2026 sus resultados del segundo trimestre de 2026 (abril a junio) ante la Comisión de Bolsa y Valores de Estados Unidos (SEC). Estas son las cifras principales, en millones de dólares:
| Concepto | 2.º trim. 2026 | 2.º trim. 2025 |
|---|---|---|
| Ingresos netos (servicios, ingresos financieros y productos) | 10.169 | 6.790 |
| (−) Costo de los ingresos y gastos financieros | 6.010 | 3.696 |
| Utilidad bruta | 4.159 | 3.094 |
| (−) Desarrollo de producto y tecnología | 729 | 567 |
| (−) Ventas y marketing | 1.131 | 751 |
| (−) Previsión para créditos incobrables | 1.276 | 690 |
| (−) Gastos generales y de administración | 340 | 261 |
| Resultado operativo | 683 | 825 |
| Resultado antes de impuestos | 606 | 716 |
| (−) Impuesto a las ganancias | 140 | 193 |
| Resultado neto | 466 | 523 |
Con lo que vimos hasta ahora, podemos leerlo como lo haría un analista:
- Las ventas crecieron mucho: los ingresos pasaron de 6.790 a 10.169 millones, un aumento de alrededor del 50 %.
- Pero el margen bruto bajó: 4.159 ÷ 10.169 da un margen bruto del 40,9 %, frente al 45,6 % del mismo trimestre de 2025. El costo de los ingresos creció más rápido que las ventas.
- Los gastos operativos también crecieron más que las ventas, sobre todo la previsión para créditos incobrables, que casi se duplicó (de 690 a 1.276 millones), algo coherente con una empresa que presta cada vez más dinero a través de su negocio financiero.
- Resultado: el margen operativo cayó a 6,7 % (683 ÷ 10.169) y el resultado neto bajó de 523 a 466 millones, aproximadamente un 11 % menos, aunque se vendió la mitad más.
La lección para una pyme es poderosa: vender más no garantiza ganar más. Lo que importa es qué pasa con los márgenes en cada línea. Una gran empresa puede aceptar márgenes menores durante un tiempo como parte de una estrategia de crecimiento; en una pyme, la misma caída de márgenes sin un plan detrás sería una señal de alerta.
Errores comunes al hacer o leer un estado de resultados
- Confundir ventas con ganancia. Facturar mucho no significa ganar mucho.
- Mezclar gastos personales y del negocio. Si el supermercado de tu casa sale de la cuenta de la empresa, el estado de resultados pierde sentido.
- No asignarte un sueldo. Si trabajas en tu negocio, tu trabajo tiene un costo. Sin incluirlo, la rentabilidad parece mayor de lo que es.
- Registrar compras de stock como costo. El costo de ventas es lo que vendiste, no lo que compraste para tener en el depósito.
- Olvidar la depreciación. Los equipos se desgastan y algún día hay que reemplazarlos.
- Mirarlo una vez al año. El estado anual llega tarde para corregir. El mensual te permite reaccionar.
- Leerlo sin el flujo de caja. Como vimos, ganar y tener dinero no son lo mismo.
Qué cambia con las NIIF 18 desde 2027
Si tu empresa aplica las normas internacionales completas (NIIF), conviene saber que el IASB publicó la NIIF 18, Presentación e Información a Revelar en los Estados Financieros, que reemplaza a la NIC 1 y se aplica obligatoriamente desde el 1 de enero de 2027. Entre sus cambios principales, ordena el estado de resultados en categorías (operación, inversión y financiación) y exige dos subtotales con definición común: el resultado operativo y el resultado antes de financiación e impuestos. La idea es que los estados de resultados de distintas empresas sean más fáciles de comparar.
Muchas pymes aplican normas locales o la NIIF para las PYMES, que tienen sus propios requisitos, así que la decisión sobre el formato oficial corresponde a tu contador. Para la gestión interna mensual, la estructura que vimos en esta guía sigue siendo la más útil.
Ejercicio práctico: tu primer estado de resultados en una hora
Haz este ejercicio con los datos de tu propio negocio o, si todavía no lo tienes, con un proyecto que estés pensando:
- Elige el último mes completo.
- Suma todas las ventas facturadas y resta devoluciones y descuentos.
- Calcula el costo de lo que vendiste (no de todo lo que compraste).
- Lista todos los gastos del mes en tres grupos: administración, ventas y generales. Incluye un sueldo razonable para ti.
- Agrega intereses e impuestos estimados.
- Calcula utilidad bruta, operativa y neta, y sus márgenes.
- Responde por escrito tres preguntas: ¿qué línea es la más grande?, ¿qué pasaría con la utilidad si esa línea subiera un 10 %?, ¿qué decisión tomarías este mes con esta información?
Esa última pregunta es la que convierte un informe contable en una herramienta de gestión. La planilla ordena los números; interpretarlos y decidir es criterio humano. Si tu negocio es pequeño o recién empieza, te puede interesar también nuestra guía sobre qué es un microemprendimiento y la de cómo definir tu modelo de negocio, porque el estado de resultados refleja directamente cómo ganas dinero.
Cómo lo aprendes en Pulsión Digital
En Pulsión Digital creamos el curso de Finanzas para Pymes para dueños, emprendedores y equipos que quieren entender los números de su negocio sin ser contadores. Son 10 clases cortas, alrededor de una hora y media en total:
- Por qué las finanzas del negocio no son las mismas que las personales
- Estado de resultados: qué es y cómo armarlo mes a mes
- Costos fijos, costos variables y el punto de equilibrio
- Necesidad Operativa de Fondos: por qué un negocio rentable se puede quedar sin caja
- Flujo de caja versus rentabilidad: por qué no son lo mismo
- Cómo medir la rentabilidad: margen bruto, operativo y neto
- Rentabilidad sobre qué: ROE y ROA
- Precios: cómo definirlos sin perder margen
- Financiamiento: cuándo pedir capital externo y cuándo no
- El sistema financiero completo de la pyme, integrado mes a mes
- A tu propio ritmo, con clases breves y ejemplos de negocios reales.
- Examen en cada clase para asegurarte de que dominas cada concepto antes de avanzar.
- Tutor con IA para resolver dudas sobre tus propios números.
- Comunidad de emprendedores y dueños de pymes con desafíos parecidos.
- Certificado al aprobar el examen final.
Y si quieres ordenar también tu economía personal, separar ambas cosas es el primer paso: el curso de Finanzas Personales te ayuda a hacerlo.
Preguntas frecuentes sobre el estado de resultados
¿Qué es el estado de resultados en pocas palabras?
Es el informe financiero que muestra los ingresos, costos y gastos de una empresa en un período y calcula si ganó o perdió dinero. Va de las ventas netas a la utilidad neta pasando por la utilidad bruta y la operativa.
¿Es lo mismo estado de resultados que estado de pérdidas y ganancias?
Sí. Estado de resultados, estado de pérdidas y ganancias, cuenta de resultados y P&L son nombres distintos para el mismo informe. El nombre cambia según el país y la norma contable.
¿Cuál es la diferencia entre margen bruto y utilidad neta?
El margen bruto es lo que queda de las ventas después de restar el costo de lo vendido, expresado como porcentaje. La utilidad neta es lo que queda al final, después de restar también los gastos operativos, los intereses y los impuestos.
¿Qué diferencia hay entre el estado de resultados y el flujo de caja?
El estado de resultados mide si el negocio gana dinero; el flujo de caja mide cuánto dinero entra y sale realmente. Una venta a crédito o la compra de un equipo afectan a cada informe de forma distinta, por eso conviene revisar los dos.
¿Cada cuánto debería hacer el estado de resultados de mi pyme?
Para gestionar, lo ideal es mensual. El estado anual sirve para impuestos y para los bancos, pero llega demasiado tarde para corregir problemas a tiempo.
¿Puedo hacer un estado de resultados en Excel?
Sí. Con una planilla de conceptos e importes, unas pocas restas y la función SUMA ya tienes un estado de resultados de gestión. Agrega una columna por mes y los márgenes en porcentaje para comparar la evolución.
Conclusión
El estado de resultados responde la pregunta más importante de cualquier negocio: ¿estamos ganando dinero? Leído línea por línea, también te dice dónde se va la ganancia y qué decisión conviene tomar. Como mostró el caso de Mercado Libre, vender más no basta si los márgenes se achican, y como vimos con el flujo de caja, ganar tampoco es lo mismo que tener dinero en la cuenta. Arma tu primer estado de resultados con el ejercicio de esta guía, revísalo cada mes y, si quieres un sistema financiero completo para tu pyme, el curso de Finanzas para Pymes de Pulsión Digital te acompaña paso a paso.
Fuentes consultadas
- MercadoLibre, Inc. (5 de agosto de 2026). Second Quarter 2026 Financial Results (Form 8-K, Exhibit 99.1). SEC.
- Mercado Libre. Investor Relations.
- IFRS Foundation. IFRS 18 Presentation and Disclosure in Financial Statements.
- ICAEW (2024). New IFRS Accounting Standard to aid analysis of financial performance.